
 文:張恭銘
從晶片、伺服器到冷卻技術,AI基礎設施已成為科技產業最重要的投資戰場。集邦咨詢最新數據顯示,2026年全球九大雲端服務供應商合計資本支出將突破8867億美元,同比增幅接近90%,AI伺服器出貨量年增長預期也從28%上修至近31%。這不是單純的採購擴張,而是一場圍繞算力基礎設施的系統性軍備競賽。
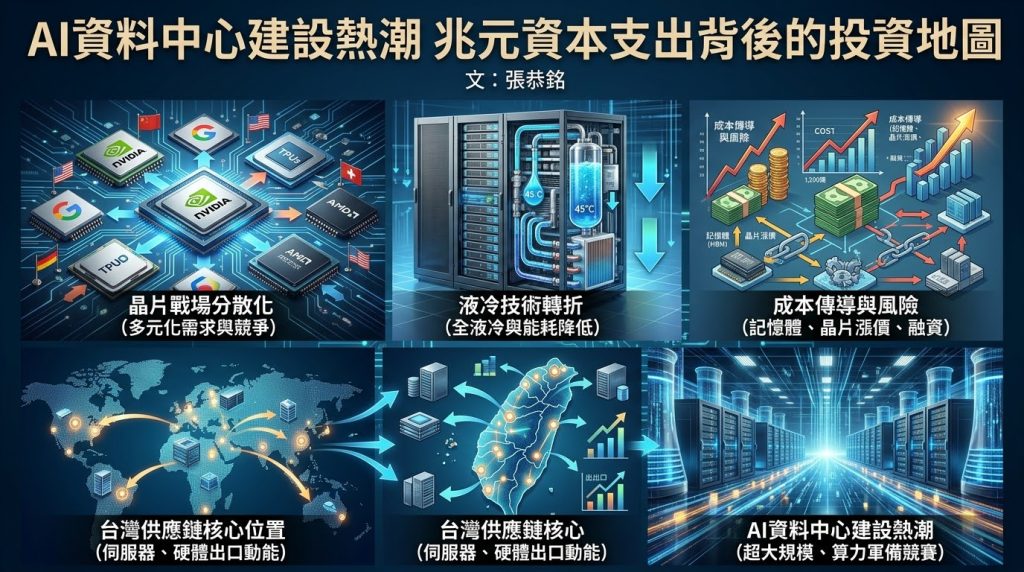
晶片戰場的分散化
輝達仍主導AI晶片市場,但競爭格局正在鬆動。DIGITIMES指出,Google、超微、華為等業者的晶片平台與伺服器在2026年將有顯著出貨提升,輝達市占率逐漸下降。更值得關注的是需求結構的轉變:推論占AI市場比重持續上升,新興雲端業者、二線供應商甚至主權AI的需求規模都在擴大,市場從高度集中走向多元化。
液冷技術的經濟學轉折
英偉達Rubin平台的問世標誌著一個關鍵轉折。該平台實現100%全液冷,冷卻液工作溫度高達45攝氏度,徹底顛覆了傳統資料中心必須維持低溫環境的認知。冷凍站溫度每提高1攝氏度,可降低約4%的製冷能耗成本;一座50兆瓦的超大規模資料中心轉向液冷後,每年可節省超過400萬美元的能源和水費。業界預測,全球AI資料中心液冷市場2026年將突破1000億元人民幣。
成本傳導與供應鏈風險
繁榮背後暗藏壓力。晶片、高頻寬記憶體與電力基礎設施成本同步飆漲,業者已無法單靠自身現金流消化支出。四大科技巨頭2026年資本支出預計達7500億美元,遠超現金流增長,轉而依賴私募信貸等新融資模式。記憶體一年飆漲四倍,AMD全系列晶片計劃從第四季度起統一漲價約10%,供應鏈成本壓力正全面轉向終端企業與消費者。
台灣供應鏈在此波浪潮中居於核心位置。瑞銀證券預估台灣今年經濟成長率將達11%,伺服器及硬體供應鏈出口動能領跑全球。但緯創董事長林憲銘的提醒值得深思:訂單暢旺之際,企業必須「想好煞車怎麼踩」,任何一個主要客戶的方向改變都會產生連鎖效應。
AI資料中心建設無疑是當前最確定的長期趨勢,但投資人需要區分「趨勢的確定性」與「個股的確定性」。資本支出的高增長終將面臨基期效應與融資環境的考驗,技術路線的切換也會重塑贏家與輸家的版圖。在這張兆元級別的投資地圖上,冷靜比熱情更稀缺。