
 文:張恭銘
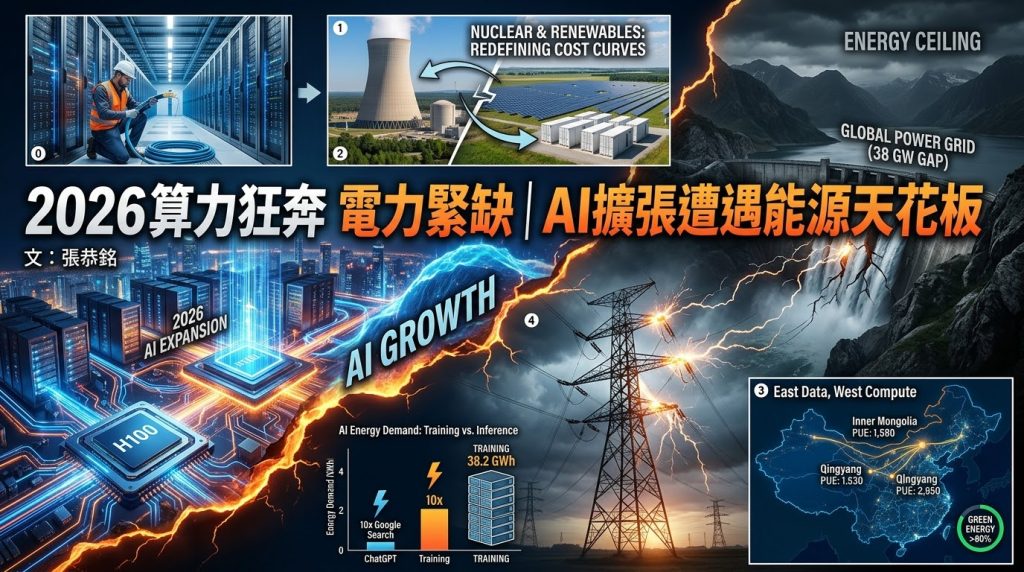
38吉瓦缺口背後,核能與光儲正在重寫成本曲線
摩根士丹利最新報告估算,2026至2028年美國數據中心需新增約68吉瓦電力,其中15吉瓦來自在建項目、15吉瓦可由現有電網供應,剩餘38吉瓦缺口需依靠天然氣發電、燃料電池等「電表後」方案填補。部分地區新建電網接入需等待五至七年,AI公司顯然等不了這麼久,就地發電正從備選項變成必選項。
缺口規模的根源,在於AI能耗的雙重結構。訓練一個萬億參數模型單次能耗可達38.2吉瓦時,而推理才是持續消耗的「無底洞」——一次ChatGPT請求耗電2.9瓦時,約為一次谷歌搜索的10倍;當日均請求量達數十億次,累積需求極為龐大。IEA預測2026年全球數據中心電力消耗可能超過1000太瓦時,同比增長近100%;Gartner則給出565太瓦時、增長26%的預測,兩者差異反映統計口徑不同,但共同指向同一個判斷:電力供應將成為制約全球AI產業擴張的瓶頸。
科技巨頭的回應是繞開電網、直接鎖定電源。Meta今年1月與Vistra簽署為期20年的購電協議,從三座核電站獲取超過2600兆瓦零碳電力,供電從2026年底開始,2034年達到滿載容量;加上與Oklo、TerraPower的合作,Meta到2035年鎖定的核電總容量達6.6吉瓦,成為全球科技公司中最大的核能買家。谷歌則與Kairos Power合作,目標2030年前建成首座小型模組化反應堆。
核能之外,光儲的經濟性也在快速改善。數據顯示,光儲系統的平準化度電成本已降至33至111美元/MWh區間,低於新建燃氣調峰機組的149至251美元/MWh;若考慮美國投資稅收抵免,競爭優勢更為明顯。全球AIDC儲能系統出貨量截至2026年5月已達10GWh,超越2025年全年規模。
中國則以「東數西算」工程推動算電協同。慶陽綠電聚合直供項目投產後,每年可向園區直供電約40億千瓦時,綠電供給佔比超過80%;內蒙古樞紐集群的數據中心可再生能源使用率提升至88%,用電成本降至每千瓦時約0.35元,PUE低至1.19。全國超大型算力設施平均PUE已降至1.34。
能源韌性已取代能源效率,成為AI基礎設施的首要考量。當算力競賽的勝負手從晶片轉向電力,誰能以可持續的成本保障穩定供電,誰才握有AI時代真正的底層競爭力。