
 文:張恭銘
當美國鎖住算力供給端,中國以能源成本構築另一條護城河
2026年的中美AI競爭,已從模型性能的單維比拼,演變為晶片、能源、資本與國家安全的多層系統性博弈。兩國在AI產業鏈的不同環節各自握有結構性優勢,卻也同時暴露致命瓶頸,形成一種危險的戰略僵持。
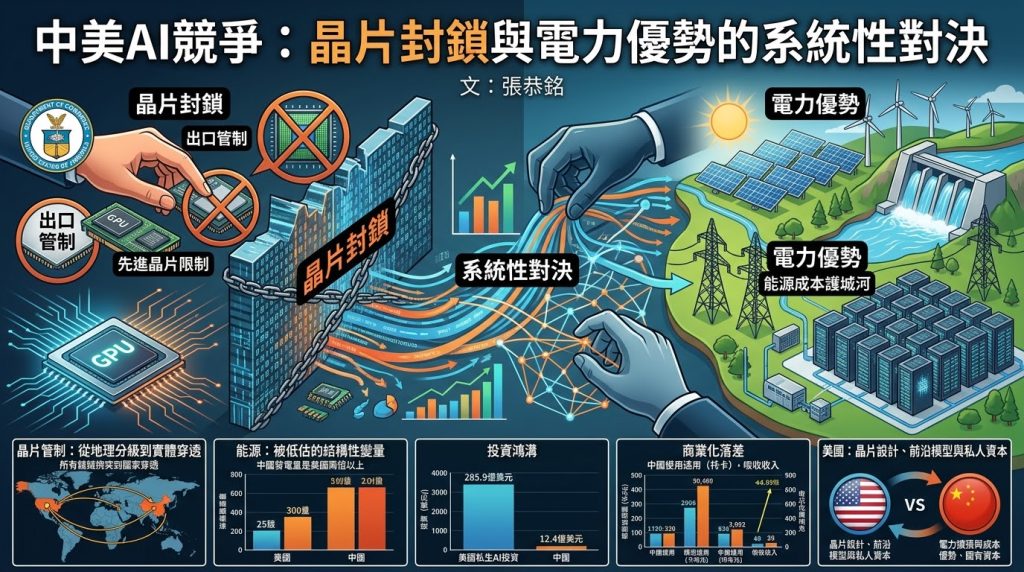
晶片管制:從地理分級到實體穿透
美國對華AI晶片管制在2026年進入新階段。5月31日,美國商務部BIS發布執法指南,明確即便相關實體位於中國境外,只要其總部或最終母公司設在中國,向其出口先進晶片仍需申請許可證。此舉封堵了中企透過馬來西亞等第三地子公司獲取輝達Blackwell及超微MI350x的通道。據半導體供應鏈人士估計,該漏洞存在的一年間,流入中企海外子公司的先進晶片可能達數十萬枚。監管邏輯已從“目的地風險”轉向“實體歸屬穿透”,管制標尺從地圖上的國界線移至公司股權結構的最終控制節點。
然而,封鎖的效力正在遞減。輝達CEO黃仁勳坦承,美國出口限制持續重塑全球AI晶片格局,該公司已將中國市場“基本上拱手讓給”了中國公司。中國企業正透過模型蒸餾、海外雲端算力及第三地轉運等方式規避禁令,中美模型性能差距已縮小至數月。美國商務部長盧特尼克更披露,儘管特朗普政府試圖放行H200晶片,中國至今尚未採購“一片”,顯示中方已將投資重心轉向本土產業自主。
能源:被低估的結構性變量
如果說晶片是美國的“矛”,能源就是中國的“盾”。摩根大通報告顯示,2025年中國總發電量達10,707太瓦時,是美國4,670太瓦時的兩倍以上;自2019年以來中國新增發電裝機超過2,500太瓦時,是美國同期221太瓦時的十倍以上。價格差距更為懸殊:中國數據中心核心區域電價平均每千瓦時0.07至0.09美元,全國平均0.08美元,較美國平均0.18美元低逾50%。電力可佔數據中心營運成本的40%,這意味著中國在AI推理的邊際成本上具備結構性優勢。
美國的能源瓶頸正在顯性化。摩根士丹利預測,2025至2028年美國數據中心的電力缺口將高達47吉瓦。馬斯克在達沃斯論壇警告,美國可能很快出現“晶片產能過剩卻無法開啟使用”的局面。與此同時,中國自2019年以來新增發電裝機超過2,500太瓦時,是美國同期增量的十倍以上。穆迪報告亦指出,美國六大雲服務商2026年資本支出將超過7,850億美元,約為中國頭部企業的六倍,但截至2025年底美國數據中心總裝機容量約52吉瓦,僅為中國28吉瓦的1.9倍,顯示中國在算力投資效率上更高。
投資鴻溝與商業化落差
資本層面的差距依然懸殊。榮鼎集團估算,2026年中國AI基礎設施資本開支預計達9,320億元人民幣,但美國數據中心投資規模約8,國家000億美元,中國僅為美國的15%至20%。2025年美國私人AI投資達2,859億美元,中國僅124億美元,差距達23倍。全球AI投資2026年將突破1萬億美元,美國佔約5,810億美元、近六成份額,中國以9%位居第三。
更關鍵的是商業化落差。Rhodium Group報告估算,中國AI模型整體年化收入約107億美元,僅相當於OpenAI與Anthropic合計規模的約10%。中國AI模型周調用量在2026年2月首次超越美國,達到4.12萬億Token,但使用量與收入之間的鴻溝,反映的是付費意願與企業級變現能力的結構性短板。
中美AI競爭的本質,已從“誰的模型更強”轉向“誰的系統更完整”。美國握有晶片設計、前沿模型與私人資本的三重優勢,卻受制於能源基建的滯後與供應鏈脫鉤的市場損失;中國在先進晶片供給上受限,卻以電力擴張與成本優勢構築底層對沖,並透過資本填補私人投資的缺口。真正的勝負手不在於禁令的多寡,而在於誰能率先解決自身的系統性瓶頸——美國能否解決電力與人才問題,中國能否將使用量轉化為可持續的商業收入。