
 文:張恭銘
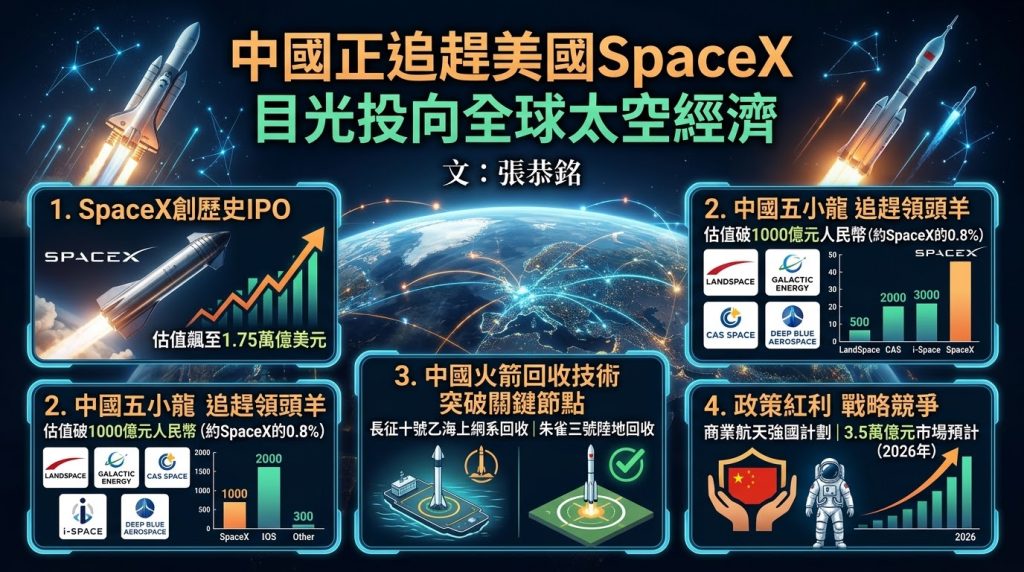
2026年6月SpaceX登陸納斯達克,估值一度飆至1.75萬億美元,鎖定人類史上最大規模IPO。與此同時,中國商業航天“五小龍”——藍箭航天、天兵科技、中科宇航、星際榮耀、星河動力——的估值總和剛突破1000億元人民幣,僅為SpaceX的0.8%。這一數字落差,構成了當前全球太空經濟競爭的基本底色,卻遠非故事的全貌。
中國追趕的速度不容低估。2026年7月10日,長征十號乙運載火箭完成全球首次火箭海上網系回收,中國首次成功實施運載火箭一子級可控回收。一個月後,藍箭航天朱雀三號實現國內首次入軌級運載火箭陸地回收,成為繼SpaceX和藍色起源之後全球第三家掌握軌道級助推器回收技術的私營企業。藍箭航天計劃在半年內實施回收箭體的復飛任務,朱雀三號總指揮戴政坦言:“回收後達到什麼標準才能再飛?哪些產品要更換?這是一整套技術體系。”這意味著,中國企業不僅在追趕技術節點,更在從零開始建立複用標準與檢測流程。
政策層面的推力同樣顯著。國家航天局設立商業航天司,發布《推進商業航天高質量安全發展行動計劃(2025—2027年)》,“航天強國”被納入現代化產業體系建設。賽迪智庫數據顯示,2025年中國商業航天市場規模達2.83萬億元,同比增長21.7%,2026年預計攀升至3.5萬億元。全球範圍內,中國已佔商業航天市場約25%的份額,穩居第二大市場。
然而,真正的鴻溝在成本與運力。SpaceX獵鷹9號的發射報價已降至每公斤2500至4300美元,而中國主力長征系列火箭的單次發射成本約為獵鷹9號復用成本的3倍,一次性火箭報價仍維持在每公斤5萬至15萬元人民幣。招商證券研報更直指,美國火箭總運力約為中國的10倍。
面對這一差距,北京採取了一種有別於SpaceX單一企業主導的“狼群戰術”:至少15家中國商業航天企業正排隊登陸科創板或港股,以多主體並行突破的方式分散技術風險、加速資本集聚。這種路徑的優勢在於多點試錯、快速迭代,風險則在於資源分散與重複投入。
中國能否真正打破SpaceX的發射壟斷,取決於一個關鍵變量:從“回收成功”到“常態化復用”的跨越。SpaceX已用600餘次複用飛行驗證了這一閉環,而中國尚未完成一次真正意義上的回收復飛。當全球低軌軌道資源遵循“先到先得”的規則加速爭奪,這場競賽的窗口期正在收窄。誰先跑通可複用運載、大規模組網與一體化運營的閉環,誰就能在萬億級太空經濟中佔據先機。