
 文:張恭銘
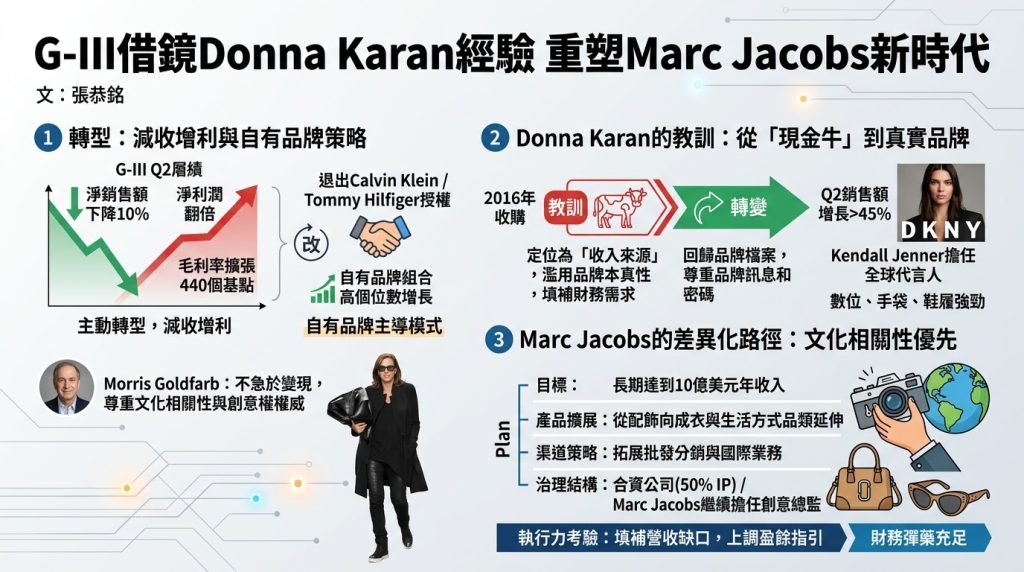
G-III Apparel Group第二季度財報呈現一個轉型中的企業縮影:淨銷售額同比下降10%至5.54億美元,但淨利潤翻倍至2,020萬美元,毛利率大幅擴張440個基點至45.2%。利潤躍升的核心動力,來自自有品牌組合的高個位數增長與選擇性提價策略;而營收下滑,則是G-III主動退出Calvin Klein與Tommy Hilfiger授權業務的預期結果。在這個「減收增利」的轉型節點上,G-III完成了對Marc Jacobs的收購,執行長Morris Goldfarb將這筆交易形容為公司向自有品牌主導模式轉型的「變革性一步」。
Donna Karan的教訓:從「現金牛」到真實品牌
G-III與LVMH的交易並非首次。2016年,G-III以6.5億美元從LVMH手中收購了Donna Karan與DKNY品牌。Goldfarb坦率地回顧了這段經歷:「DKNY當初被定位為公司的收入來源,而沒有認真對待品牌的本真性。我們在某種程度上濫用了它來填補財務需求,有點像漢堡王的模式——零售商要什麼,我們就給什麼。」這段「服務空白地帶」的策略短期有效,卻迫使G-III隨後必須重新校準品牌定位。Goldfarb將這一轉變稱為「天壤之別」:「我們直接回到品牌檔案,不再問零售商『你想要什麼』,而是承接Donna的品牌訊息和她所代表的密碼,在此基礎上擴展。」
這一策略的成效顯著。2024年春季,G-III在北美重新推出Donna Karan品牌,並投入公司歷史上規模最大的營銷資源。今年第二季度,Donna Karan銷售額增長超過45%,數位渠道、手袋與鞋履品類均表現強勁,品牌更於近期宣布Kendall Jenner擔任全球代言人。
Marc Jacobs的差異化路徑:文化相關性優先
面對新收購的Marc Jacobs,Goldfarb明確表示不會重蹈DKNY的覆轍。「我們不是要在第一天就把它變成現金牛」,他強調,「我們收購這個品牌是因為它的文化相關性和已建立的創意權威。我們不是來改變品牌的,它有巨大的增長潛力。」
Marc Jacobs目前約90%的收入來自手袋、小型皮具與配飾,三分之二的收入通過DTC渠道實現,擁有超過100家自營門店,其中多數為折扣店。管理層預計該品牌今年將產生約3.6億美元的全球銷售額,長期目標是達到10億美元年收入。實現這一目標的路徑,是將G-III在Donna Karan和DKNY上驗證過的「品類擴展模板」應用於Marc Jacobs——從配飾向成衣與生活方式品類延伸,同時拓展批發分銷與國際業務。Goldfarb透露,G-III的專長在於「創造副線品牌」,Marc Jacobs的副線品牌將是擴張的重要抓手。
在治理結構上,G-III與WHP Global各持50%的知識產權合資公司股份,G-III擁有營運業務,負責批發、零售與電商,WHP則主導全球授權策略。Marc Jacobs本人將繼續擔任創始人與創意總監,確保品牌創意願景的連續性。
轉型中的執行力考驗
財務層面,G-III已將全年調整後每股盈餘指引上調至2.20至2.30美元,並預計全年毛利率改善近400個基點。公司持有5.29億美元現金與約10億美元的可用流動性,庫存同比下降13%至5.55億美元,為Marc Jacobs的整合提供了充足的財務彈藥。
然而,G-III仍需填補退出Calvin Klein與Tommy Hilfiger留下的約4.6億美元營收缺口,Marc Jacobs的收購預計在2027財年將略有稀釋效應,十二個月後才會轉為增厚。Goldfarb的賭注在於:如果Donna Karan能在「回歸本真」的策略下實現45%的季度增長,那麼一個本身就擁有強大文化相關性與創意權威的品牌,在獲得正確的營運基礎設施與品類擴展能力之後,或許能走得更遠。這條路徑的核心教訓不在於複製Donna Karan的具體做法,而在於Goldfarb從中學到的原則:尊重品牌的本真性,比急於從品牌中榨取利潤更能創造長期價值。