
 Gucci 是2026年跌幅最大的高級名牌10個主要原因
With 報新聞 看名牌行銷學
文:張恭銘 Jeff
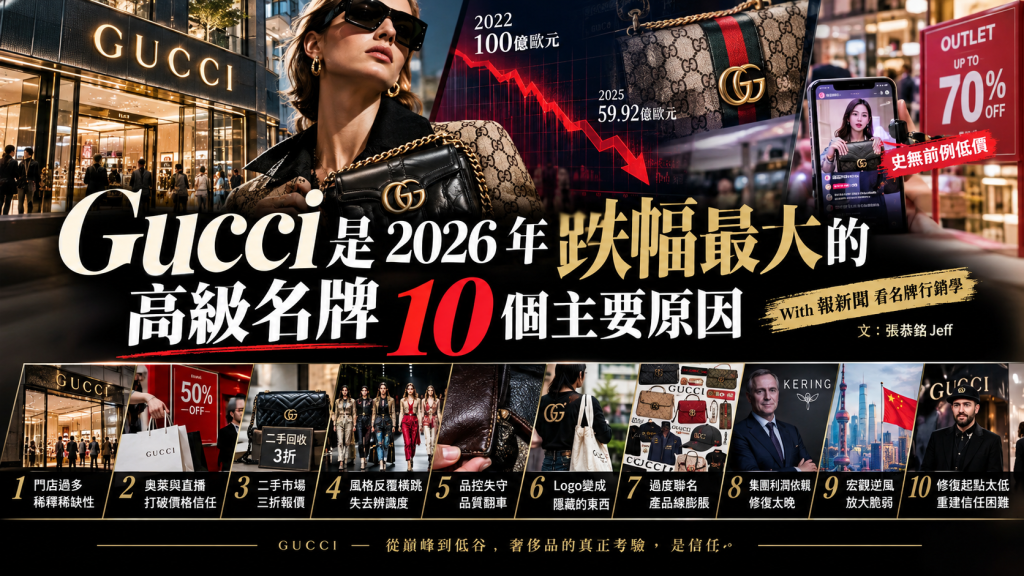
2022年,Gucci年銷售額突破100億歐元,酒神包、Marmont在社交平台上幾乎是辨識度最高的奢侈品符號。三年後,這個數字只剩59.92億歐元,營業利潤腰斬至9.66億歐元。開雲集團2025年銷售額降至146.75億歐元,規模淨利潤僅7200萬歐元,同比暴跌超過九成。一個曾經貢獻集團約六成收入的品牌,如今成為拖累財報最大的缺口。奢侈品行業確實在降溫,2026年第三季度愛馬仕的季度增長也跌至六年低點,LVMH時裝皮具板塊有機銷售下滑5%。但Gucci的跌幅之所以遠超同業,不是因為行業風浪更大,而是它親手拆掉了奢侈品最值錢的那道牆。
第一個原因,是門店數量把稀缺性稀釋成了隨處可見。 2015年Gucci全球門店約498家,到2022年衝到799家。品牌用大眾消費品的渠道邏輯去經營一個本該克制供應的頂奢品牌:一線城市有、二線城市有、機場有、奧萊也有。門店越多,顧客的專屬感消失得越快。過去背Gucci代表買到了熱門款,後來只代表附近商場剛好有一家專櫃。開雲CEO盧卡·德·梅奧事後公開承認門店開得太多了,2025年集團淨關閉75家門店,其中約40%屬於Gucci,且以奧萊折扣店為主。2026年上半年再淨關84家,全年關店目標100家已完成大半。關店本身是修正,但修正的前提,是承認過去十年用門店數量換來的增長,本質上是在預支品牌的稀缺溢價。
第二個原因,是奧萊與直播把價格信任打成了碎片。 奧萊在中國曾開過8家Gucci折扣店,5折是常態,2.5折也並不罕見。專櫃剛上架的正價新款,短則三四個月便流入奧萊;直播間裡主播喊著「史無前例低價」,把原本需要安靜專櫃和品牌故事支撐的商品,變成了重銷量的快消品。更致命的是2026年9月對中國市場多款經典手袋降價約30%,萬元包款直接降到8000元。漲價時不斷測試消費者承受上限,賣不動又突然大幅降價,結果是價格錨點徹底鬆動:今天花兩萬元買的包,明天可能只值一萬元。奢侈品的高價從來不是成本決定的,而是消費者相信「它不會突然變便宜」。當這份相信被反覆打折摧毀,正價銷售便失去了心理基礎。
第三個原因,是二手市場用三折報價,替品牌完成了最誠實的估值。 2026年第二季度,頭部二手平台對Gucci的回收折扣普遍砍到原價三折,保值率在奢侈品牌中墊底。一隻專櫃兩萬元的包,買回家沒多久,二手商家只願意用幾千元接手。與此同時,Gucci在二手市場的價格表現自2025年夏末以來持續落後大盤7至8個百分點。奢侈品消費中相當一部分是「投資屬性」——消費者願意為高價買單,是因為相信經典款幾年後依然有人接手。當二手只剩三折,Gucci的投資屬性基本歸零,隨之而來的是惡性循環:正價賣不動就加大折扣,折扣進一步壓低保值率,保值率越差,消費者越不願買正價。
第四個原因,是風格反覆橫跳,讓品牌失去了可被一秒鐘辨認的面孔。 2015年Alessandro Michele的極繁復古讓Gucci翻紅,酒神包、蜜蜂刺繡、誇張配色成為一代年輕人的奢侈品入場券。但此後品牌在極繁、街頭、極簡之間反覆切換,每換一任創意負責人就換一張臉。奢侈品專家周婷指出,Gucci缺乏穩定、可傳承的品牌美學,消費者難以形成持續的品牌認同。愛馬仕的凱莉包和鉑金包幾十年輪廓穩定,LV的老花寫進了品牌DNA;Gucci卻在追逐每一波潮流,結果沒有一種風格真正屬於自己。短期看的話題熱度,換來的是長期辨識度的流失。
第五個原因,是品控失守,讓高溢價失去了最後的實物支撐。 上千元的T恤洗一次掉色變形,7800元的皮鞋穿30次開膠,45000元的大衣內裡看得見線頭。消費者購買奢侈品並非追求性價比,但價格越高,對工藝與服務的容忍度越低。當設計混亂、價格跳水、質量頻繁翻車同時發生,品牌溢價便只剩下一層logo。而logo本身,也在经历另一场贬值。
第六個原因,是logo從身份符號變成了需要隱藏的東西。 社交平台上開始出現「如何避免被認出是Gucci」的攻略,年輕消費者轉向白T恤配帆布包,明星穿著Gucci廣告大片被吐槽「土」「用力過猛」。奢侈品的社會識別功能,建立在「別人看見後知道你買得起,也知道這個品牌代表什麼」之上。當Gucci變得到處都是、價格不斷打折、二手只剩三折,logo便不再代表稀缺,而開始代表奧萊、折扣和過時。消費者買得起卻不想買,買了還不好意思讓人認出來——這是身份符號功能最徹底的死亡方式。
第七個原因,是過度聯名和產品線膨脹,把品牌做「雜」了。 門店擴張需要更多產品填滿貨架,聯名款、限定款、基礎款輪番轟炸,印著雙G的商品出現在越來越多的品類和價位帶上。短期銷售額被推高,長期卻讓Gucci從「少數人的身份符號」變成了「隨處可見的大眾商品」。奢侈品最怕的從來不是賣得少,而是賣得到處都是。
第八個原因,是集團對Gucci的利潤依賴,讓修復動作來得太晚。 Gucci長期貢獻開雲約六成利潤,這意味著集團在品牌出現下滑跡象時,很難下定決心主動收縮規模、減少折扣、犧牲短期收入。直到連續30個月收入下降、市值三年腰斬過半,關店和重組才真正啟動。奢侈品牌的修復需要時間,但拖延讓修復的難度成倍增加。
第九個原因,是宏觀逆風放大了自身的脆弱,而不是解釋了跌幅。 2026年中國奢侈品消費回暖節奏慢於預期,Gucci在亞太地區的零售可比銷售下滑約14%。但同樣面對中國客流低迷,愛馬仕的跌幅遠小於Gucci,Brunello Cucinelli甚至維持雙位數增長。行業下行是共同背景,品牌自身的稀缺性儲備、價格紀律和產品辨識度,才是決定誰跌得更深的變量。Gucci的問題在於,它同時踩中了奢侈品最不能踩的三個雷:隨時買得到、買完就貶值、背出去沒面子。
第十個原因,是修復的起點太低,而它要修復的東西恰恰最難用短期動作換回來。 新管理層已經在做正確的事:Demna於2025年7月接任創意總監,2026年第二季度Gucci跌幅從第一季度的8%收窄至2%,集團時隔九個季度重回可比增長。但亞太市場仍在下降,二手市場的價格信任沒有恢復,outlet奧萊庫存和折扣慣性仍在。關店可以減少庫存壓力,降價可以清理貨架,但稀缺性和信任一旦被砸碎,需要一代人的時間才可能重新建立——Burberry從logo氾濫中恢復花了將近二十年,Coach至今沒有回到頂奢。Gucci要修復的不只是一張財報,而是消費者對它價格、品質、保值率和身份價值的整套信任。
 五折可以清掉庫存,卻買不回消費者已經不再相信的那件事:這個品牌,值得用原價擁有。