
 文:張恭銘
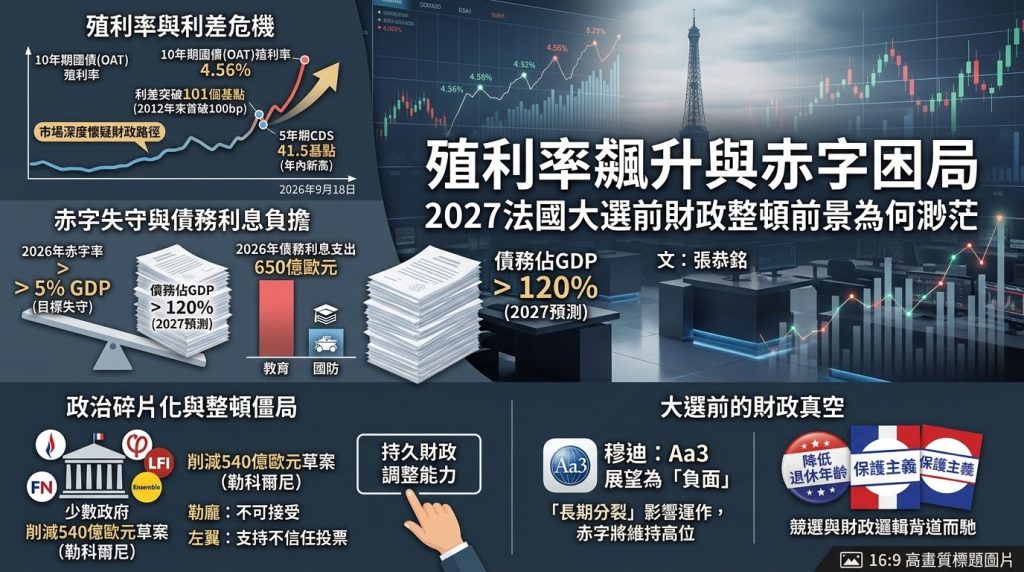
2026年9月18日法國10年期國債(OAT)殖利率攀升至4.56%,法德利差突破101個基點——這是自2012年歐債危機以來首次突破整整一個百分點的心理關口。市場正以行動表達對法國財政路徑的深度懷疑,而距離明年4月總統大選僅剩約七個月,任何有效的財政整頓在政治上都近乎不可能。
市場警報已然拉響。 法國10年期國債殖利率今年以來累計上升約70個基點,攀升速度超過所有其他發達經濟體。法國5年期主權信用違約交換(CDS)升至41.5個基點,創下年內新高,顯示投資者對法國主權信用風險的定價正在迅速重估。法德利差從年初約55個基點擴大至目前的101個基點,幾乎翻倍。法國巴黎銀行資產管理公司分析師指出,問題的核心不在於估值是否足夠便宜,而在於「當投資者無法識別出穩定催化劑時,有吸引力的估值毫無幫助」。
赤字目標已然失守。 法國經濟與財政部長萊斯屈爾9月11日確認,2026年將赤字率控制在GDP 5%的目標「已無法實現」,實際赤字率將超過5%,高於2025年的5.1%。政府已將今年經濟增長預期從年初的1%腰斬至0.5%,國家統計與經濟研究所更為悲觀,僅給出0.4%的預測,並直言法國經濟面臨「橙色警報」。更嚴峻的是債務利息:2026年法國債務利息支出將達650億歐元,同比增長25%,已超過教育和國防預算規模。國際貨幣基金組織預測,法國政府總債務佔GDP比重將在2027年超過120%。
整頓計劃撞上政治鐵牆。 總理勒科爾尼9月17日提出2027年預算草案,計劃削減540億歐元公共支出,目標將赤字降至GDP 5%,手段包括凍結退休金調升和削減政府部會開支。勒科爾尼本人坦言這是「一項政治風險」。但法國目前是少數政府,極右翼領袖勒龐已稱退休金相關措施「不可接受」,左翼政黨則明確表示將在預算問題上支持不信任投票。惠譽在8月維持法國A+評級時,已將「持續存在的政治碎片化」列為「重大弱點」,指出議會中沒有任何政治力量擁有多數席位,「削弱了政府實施持久財政調整的能力」。
大選前的財政真空。 更深層的問題在於,競選邏輯正與財政邏輯背道而馳。距離首輪投票僅剩半年多,法國經濟辯論的主導議題並非緊縮,而是增加支出承諾——包括降低退休年齡、憲法公投等轉移性議題,以及帶有民族主義色彩的保護主義言論。穆迪目前維持法國Aa3評級但展望為「負面」,下一次評估定於10月23日。穆迪此前明確警告,法國「政治格局長期分裂」可能影響國家機構正常運作,財政赤字將在更長時期內維持高位。
法國並非沒有意識到問題的嚴重性,而是政治體系在大選前喪失了做出艱難決策的能力。市場正在為這種「已知的無知」定價——每一個基點的利差擴大,都是對法國政治階層的無聲催債。