
 文:張恭銘
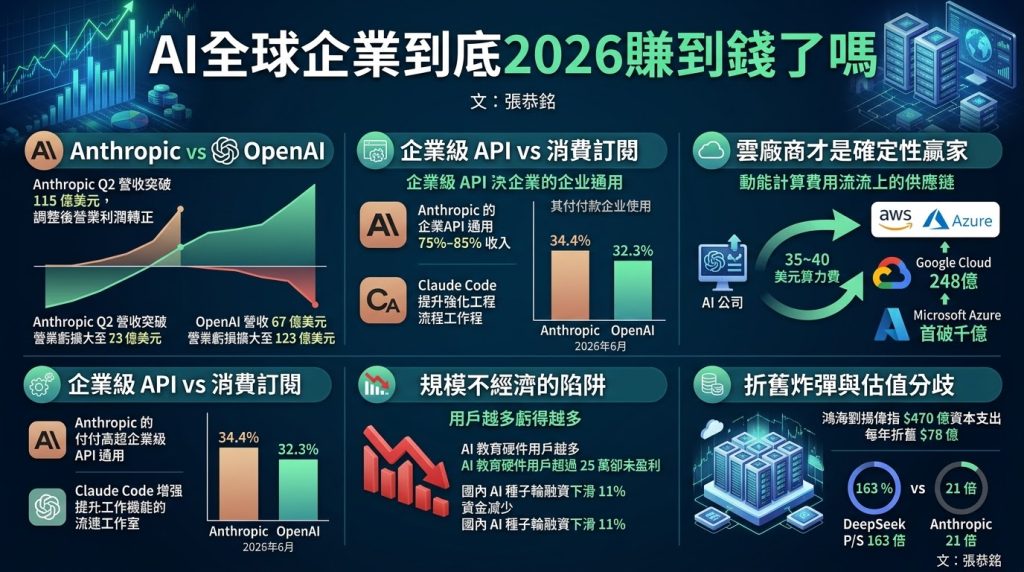
Anthropic第二季度營收突破115億美元,調整後營業利潤首次轉正。同期OpenAI營收67億美元,營業虧損從93億擴大至123億美元。兩份財報指向同一個結論:AI企業的盈利問題,答案取決於你問的是誰。
企業級API vs 消費訂閱
Anthropic約75%至85%收入來自企業級API調用,旗艦產品Claude Code讓模型調用從單次對話演變為持續運行的工作流,推理毛利率從一年前的38%升至70%至85%。截至2026年6月,34.4%的美國企業為Anthropic付費,首次超越OpenAI的32.3%。OpenAI則有超過65%收入來自C端訂閱,但ChatGPT增長見頂、訂閱流失率構成挑戰,轉型企業業務的速度不及對手。
雲廠商才是確定性贏家
巴克萊研究顯示,AI模型公司每獲得100美元收入,約35至40美元以推理算力費用流向三大雲巨頭,雲廠商從中獲得約10至20美元營業利潤,對應35%至45%的營業利潤率。谷歌雲單季收入248億美元、同比增長82%,經營利潤率35.6%;微軟Azure年收入首破千億,同比增長43%。產業鏈的利潤高度集中在上游。
規模不經濟的陷阱
下游應用端普遍陷入「用戶越多虧得越多」的困局。一家AI教育硬件公司累計用戶超25萬、日均使用45分鐘,產品卻未盈利——用戶每次拍照識別都消耗Token,使用越長成本越高。2026年國內AI種子輪融資同比下滑11%,超300家中小AI公司因現金流斷裂停止運營。
折舊炸彈與估值分歧
鴻海董事長劉揚偉指出,1GW規模Vera Rubin AI數據中心資本支出達470億美元,每年硬件折舊負擔約78億美元。中國AI模型總收入僅為OpenAI與Anthropic合計約一成,但DeepSeek市銷率約163倍,遠高於Anthropic的21倍。
AI頭部企業的盈利轉折已經出現,但5%左右的利潤率依然單薄。2026年下半年的核心觀察點不在於誰先賺錢,而在於折舊曲線能否被收入曲線追上——這才是決定AI估值泡沫是否破裂的關鍵變量。