
 文:張恭銘&吳芮醫生
AI診斷、藥物研發、醫療影像與個人健康管理,正從輔助工具走向醫療體系的核心引擎。
市場爆發的臨界點
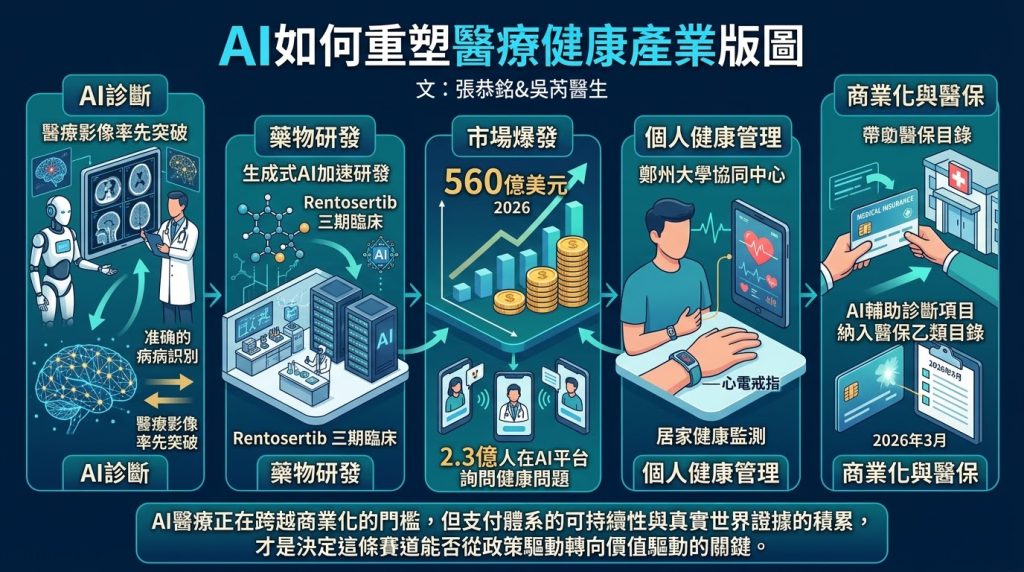
全球AI醫療健康市場2026年預計達560億美元,每周超過2.3億人在AI平台詢問健康問題。中信證券研報指出,2026年AI醫療的邏輯發生根本性變化,核心在於支付方更加明確、支付力更強,有望迎來商業化確定性更強的一年。
診斷與研發的效率革命
醫療影像率先突破。阿里巴巴達摩院與浙大一院研發的通用模型DAMO RADAR登上《科學》,可一次性識別146種腹部病症,與26名放射科醫生進行人機對比,平均準確率超越其中23名。在AI提示下,醫生識別疾病的敏感性提高10%,用時減少30%以上。藥物研發同步加速。英矽智能在2026年前9個月提名9個臨床前候選化合物,刷新公司年度管線產出紀錄;其全球首款生成式AI發現的藥物Rentosertib已進入三期臨床。生成式AI可將臨床前研發周期從4至6年縮短至1至2年。
從醫院延伸到居家
健康管理場景正在外溢。鄭州大學協同中心的心電戒指背後,是覆蓋1000萬例心跳數據的多模態AI平台,可預測一年內心肌梗死概率,目前已服務300萬人次,讓基層患者在家就能獲得三甲醫院醫生的線上診斷。
商業化突破與風險
2026年3月,國家醫保局將12項AI輔助診斷項目納入全國統一醫保乙類目錄,837家三甲醫院同步落地,中國成為全球首個將AI診斷大規模納入醫保體系的國家。但深層挑戰仍在:醫療數據跨機構流通困難、AI算法的「黑箱」問題影響臨床信任,部分產品存在「論文強、臨床弱」的落差。
AI醫療正在跨越商業化的門檻,但支付體系的可持續性與真實世界證據的積累,才是決定這條賽道能否從政策驅動轉向價值驅動的關鍵。