
文/霍然開朗
2026年11月8日,輝達董事會發了一則聲明:針對近期媒體關於黃仁勳的相關報道,啟動獨立調查,由獨立董事組成委員會,聘請外部法律顧問。
同一天,黃仁勳給全體員工發了一封公開信。他承認自己對婚姻不忠,向家人、員工、合作伙伴和股東致歉,表示將全力配合調查。
當天,董事會還明確表示,對黃仁勳及其領導團隊抱有信心。
兩天後,11月10日,調查升級。獨立董事聘請了美國紐約南區前代理聯邦檢察官Joon H. Kim,以及Wachtell, Lipton, Rosen & Katz律師事務所,開展「全面、獨立的調查」。更多關於私人關係的媒體報道出現,美國共和黨參議員凱文·克萊默公開呼籲他辭職。
11月11日,《華爾街日報》報道董事會正準備解除他的CEO職務。路透社說董事會當晚開了會。彭博社說已經在物色繼任者。
11月12日,輝達官網發佈公告:黃仁勳辭去總裁、執行長及董事會成員職務,即刻生效。
從啟動調查到人走,四天。而他執掌這家公司,是33年。
消息出來,盤前一度跌超13%,開盤重挫約14%,收盤跌4.34%,市值蒸發近1820億美元,摺合人民幣超1.2萬億元,跌穿4萬億美元。自10月6日高點算起,到11月11日收盤,股價已累計下挫27%。美銀、摩根士丹利把他移出「首選股」,伯恩斯坦把目標價從400美元砍到200美元。
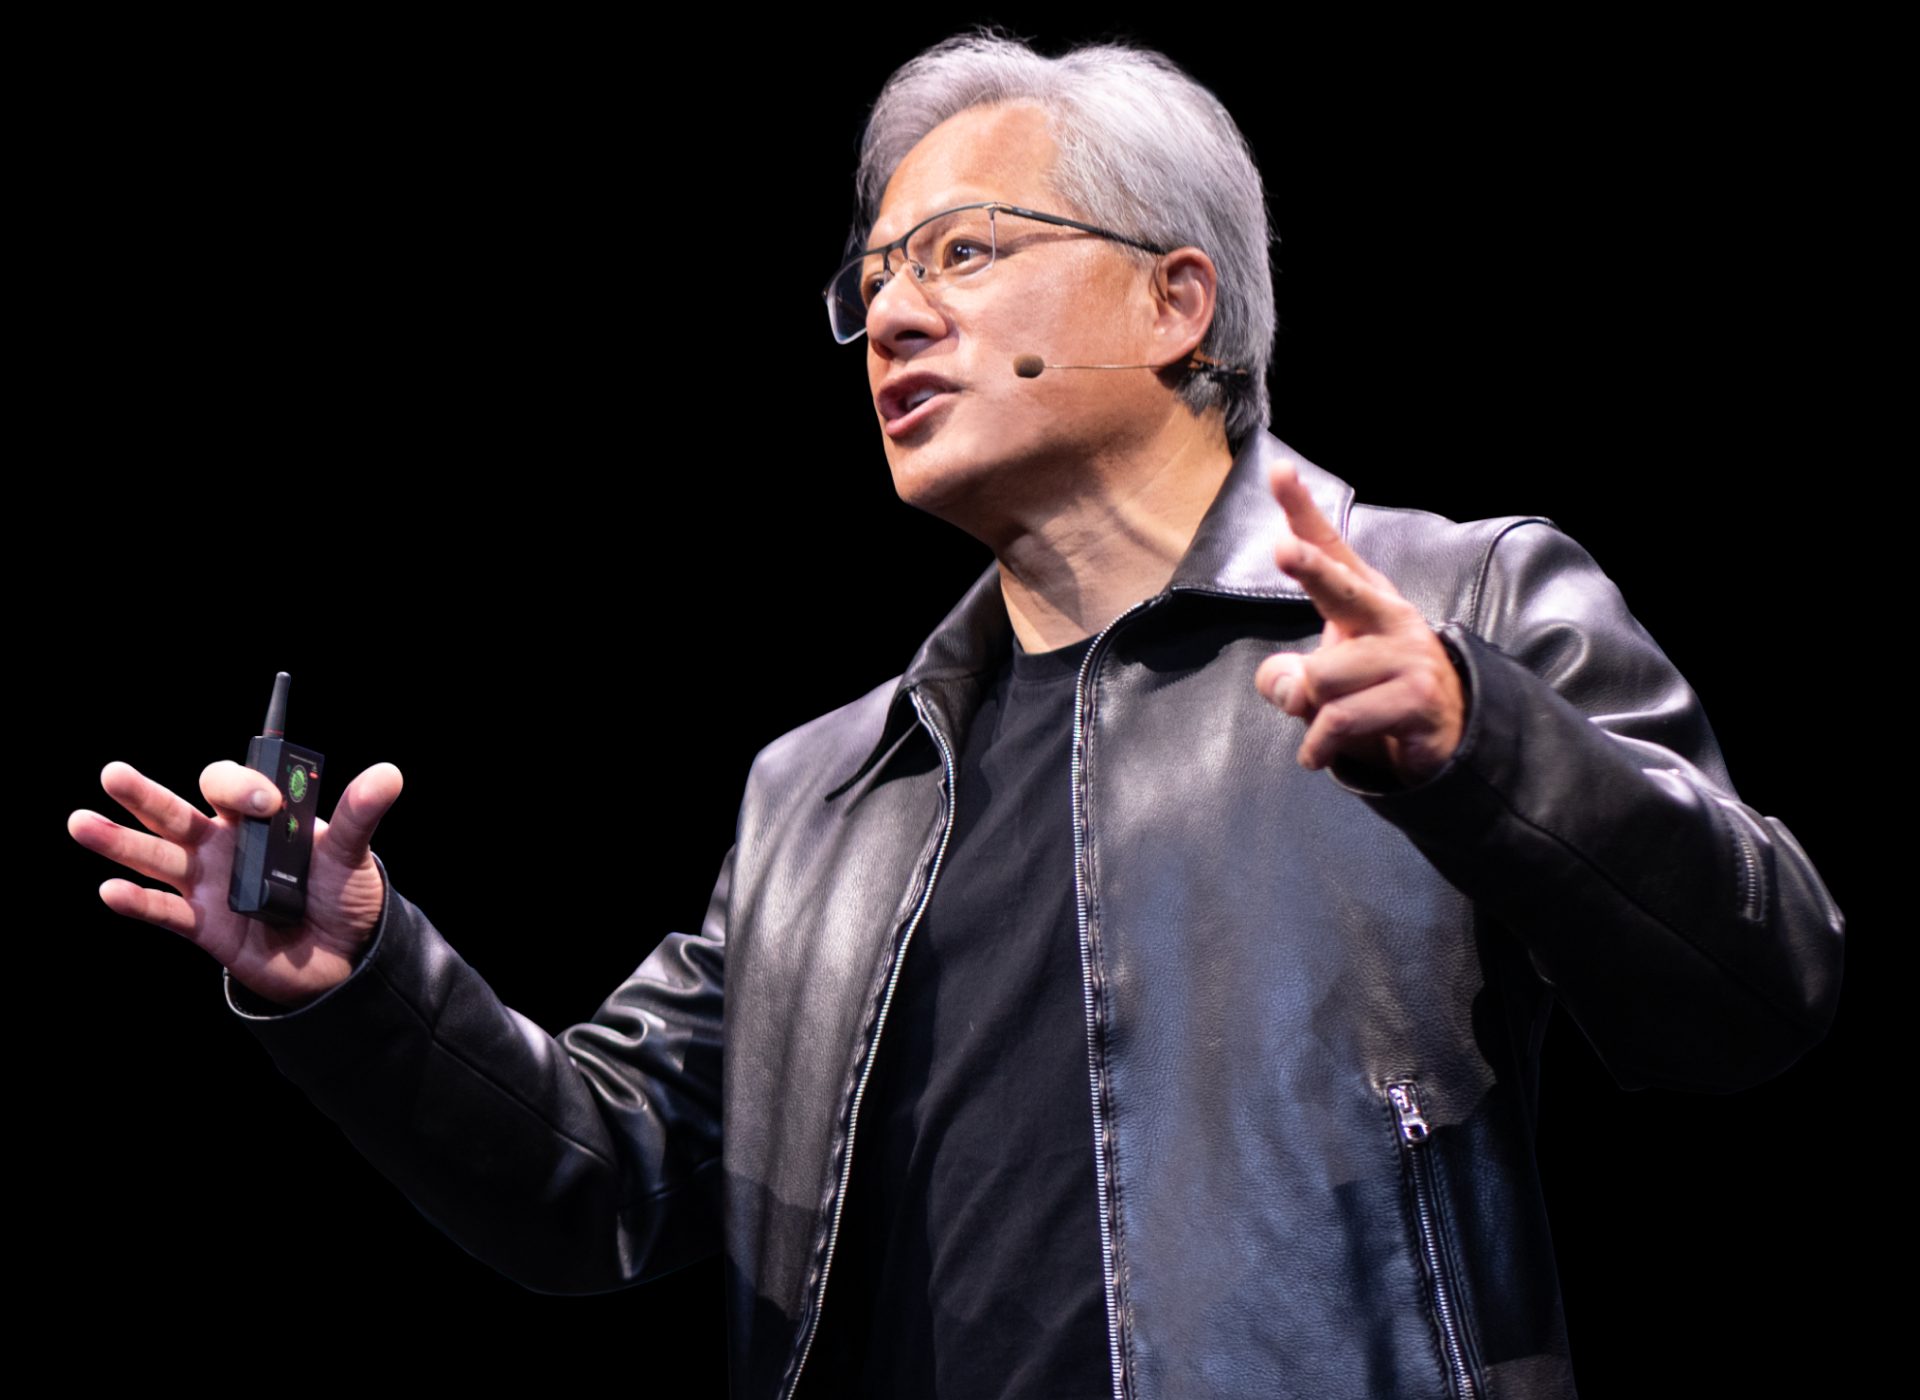
伯恩斯坦的分析師說了一句話,我覺得是整件事的題眼:
「黃仁勳就是輝達,輝達就是黃仁勳。」
一、先把事實的邊界劃清楚
寫這篇之前我想了很久,因為這裡面有個很容易滑進去的坑:把它寫成一個道德審判故事。
但有幾點必須說清楚。
第一,輝達的公告沒有披露黃仁勳離任的具體原因,獨立調查的最終結果也沒有公佈。辭職本身,不等於相關指控已被證實。這是官方公告的口徑,也是我們討論的前提。
第二,這件事的另一面同樣真實。消息公佈後,輝達員工內網刷屏、發郵件質問董事會;週末「Stand with Jensen」請願網站上線,兩天簽名破14萬,馬斯克公開表態「我也籤」。請願的核心訴求很具體:33年的掌門人,不該在缺乏正當程序的情況下被倉促換掉——要求董事會先讓他回來、公開調查範圍與時間表、給他本人回應的機會。
Epic的CEO提姆·史威尼說得更狠:「如果輝達董事會真這麼做,其愚蠢程度堪比蘋果當年開除賈伯斯。」
第三,《紐約時報》那兩天的兩篇文章,確實失了水準。一篇叫《黃仁勳背叛了皮夾克愛好者》,拿他的黑皮衣大做文章;另一篇說他「跌落神壇」是因為「傲慢與自負」。胡錫進把截圖發到X上,說「我不敢相信這是紐約時報的文章」;史威尼評論「當你看到這種照片時,你就知道這是抹黑文章,而不是嚴格意義上的新聞」;馬斯克回覆「是的」。
所以我不用「他活該」或者「他被冤枉」這種框架。
我想討論的是另一個問題:為什麼一個創辦人,會因為私人生活的問題,在四天之內失去他幹了33年的位置?這背後是什麼邏輯?
這不是道德問題,這是治理問題。
二、創辦人身上疊著三種身份,第三種最麻煩
要理解這件事,得先理解創辦人和職業經理人的根本區別。
一個職業經理人,身份是單一的:他是僱員,籤合同、拿薪酬、對董事會負責。他下班之後幹什麼,只要不違法,公司基本不管。
但一個創辦人,身上疊著三種身份。
第一種,股東。黃仁勳持有輝達8.71億股普通股,佔3.58%。1999年IPO前他持股約13.1%,IPO後降到10.8%,2026年進一步稀釋到3.58%。融資、增發、股權激勵,一路攤薄下來。
第二種,經營者。他是CEO,管戰略、管研發、管供應鏈、管客戶。
第三種,符號。這一層最容易被忽略,也最麻煩——他是這家公司的「人格化代表」。
當伯恩斯坦說「黃仁勳就是輝達」的時候,他不是在夸人,他是在描述一個客觀事實:這家公司的品牌、技術路線、市場信心,有相當一部分是「押在這一個人身上」的。
這個符號身份,同時是資產和負債。
作為資產:客戶信他,所以敢下大單;員工信他,所以願意跟著熬;投資人信他,所以願意給高估值。1993年在聖何塞一家小餐館裡,他和兩個夥伴用4萬美元起家,到2026年做成4萬億美元的公司,股價自上市以來累計漲了約477000%。這種成績,本身就是最強的信用。
作為負債:他的任何一個問題,都會立刻變成公司的問題。
這就是關鍵。一箇中層管理者離婚,公司不會跌1.2萬億。但一個「就是公司本身」的人出了事,公司就跟著出事。
因為他的信用和公司的信用,在市場上是同一個東西。
三、私德是怎麼變成公司風險的:三條傳導路徑
很多人不理解,覺得「私生活是私事,跟經營有什麼關係」。這個想法在小公司成立,在大公司不成立。
因為有三條路徑,會把私人的事傳導成公共的事。
第一條:信任傳導
現代企業的信用體系,本質上是「預期管理」。客戶預期你能持續供貨,員工預期你能持續發薪,股東預期你能持續增長。
當創辦人被高度符號化之後,市場對公司的預期,有一部分是對這個人的預期。
所以一旦這個人出問題,預期就斷。斷了就拋售,就下調評級,就重新談合同。
這就是為什麼一條私人新聞,能蒸發1820億美元。不是公司業務變了,是「信任的錨」鬆了。
第二條:治理傳導
這一條更硬。
一個人的私事,能引來什麼?獨立董事調查、外部律師事務所、國會議員公開喊話、監管關注、媒體連續報道。
這些成本,全部由公司承擔。
輝達這次請的是Joon H. Kim和Wachtell——美國最頂級的訴訟律師事務所之一。這種級別的獨立調查,費用是百萬美元量級,時間是以月計。而在這期間,公司還要應對股價、應對員工、應對客戶、應對財報。
這些錢、這些精力、這些注意力,本來都該花在技術和市場上。
第三條:傳承傳導
這一條最容易被忽略,但我覺得是最要命的。
輝達一直沒有明確的繼任計劃。黃仁勳2024年說過,公司領導團隊有60人,全部直接向他彙報;截至2026年11月,他仍有33名直接下屬,包括CFO和首席科學家。他不推崇一對一會談,更願意召集管理層集體開會,目的是減少層級、讓資訊高效流通。
這套打法在進攻期是優勢——決策快、執行狠、沒有部門牆。黃仁勳自己常說一句話:「我們這家公司,距離關門歇業永遠只有三十天。」這種危機感塑造了輝達的文化。
但它有個巨大的副作用:公司越成功,這個人就越不可替代;他越不可替代,公司就越脆弱。
丹·艾夫斯那句話說得特別準:「關鍵人風險從來沒有像現在這樣既是紅利,又是隱患。我們一直都有影響力巨大的執行長,但歷史上從未出現過這樣的局面:一個如此關鍵的產業,掌舵者屈指可數,兩隻手就能數過來。」
紅利和隱患,是同一個東西的兩面。
四、為什麼輝達的治理結構「能」讓他走
這部分是我覺得整件事裡最有意思的。
黃仁勳不是被資本趕走的,也不是被業績趕走的。2026年6月的董事選舉,他拿了約99%的贊成票。五個月後,同一批董事讓他走。
為什麼能做到?
因為輝達的股權結構,從一開始就沒給他「絕對控制權」。
他持股3.58%。沒有AB股。1999年上市的時候,AB股還不是矽谷的主流玩法——Google2004年上市才帶火了雙層股權,Meta、Snap後來玩得更極致。輝達錯過了那個窗口。
而根據公司細則,董事會只需獲得過半數董事支持,就有權隨時任免CEO等高級管理人員,無論是否存在正當理由。
這句話很關鍵:不需要「有理由」,只需要「過半數」。
輝達董事會11個人,除黃仁勳外,其餘10名都是獨立董事,而且大多任職時間很長,遠高於標普500公司董事平均8.2年的任期。
所以邏輯鏈條很清楚:他持股不夠,沒有AB股,董事會獨立性強,細則給了董事會隨時換人的權力。
他33年的領導地位,靠的不是股權,是業績權威。
耶魯大學教授Jeffrey Sonnenfeld有個評論,我覺得是這件事最好的註腳:黃仁勳在缺乏雙層股權保護的情況下,依然成功領導輝達逾30年,是反對AB股制度的有力例證;然而頗具諷刺意味的是,如果輝達當年賦予他超級投票權,如今撤換他的難度將大幅增加。
這裡我想說一句可能不太討喜的話:
這套治理結構讓他今天能走,恰恰說明它是有效的。
一個健康的公司治理,不保證「對的人永遠在位」,它保證「錯的時候能糾」。賈伯斯1985年被蘋果趕走,當時看是災難,後來看是蘋果歷史上最重要的一次糾錯——雖然糾錯了十二年才糾回來。
當然,這次的處理也有明顯瑕疵:調查沒走完,人就走了。14萬人請願的核心訴求就是這個。程序正義和結果正義,在這裡是分裂的。
但制度的意義在於:它不依賴某個人的品德,它依賴規則。
五、創辦人到底欠企業什麼:三層責任
回到第一個問題:創辦人企業家意味著什麼樣的責任?
我覺得是三層,而且一層比一層隱蔽。
第一層,經營責任。把公司做活、做大、做成。這一層最顯性,也最容易衡量——營收、利潤、市值、就業。黃仁勳這一層做到了極致:4萬美元到4萬億美元,477000%的股價漲幅,把一家遊戲顯示卡公司做成了全球AI基礎設施的核心。
第二層,治理責任。建立一個「沒有你也能轉」的組織。這一層難,因為它跟創辦人的本能相反——創辦人天生想控制,想快,想自己拍板。但一個真正負責的創辦人,必須在自己還強的時候,把接力棒的問題解決掉。
這一層,黃仁勳沒做到。33年,沒有明確的繼任計劃。
第三層,符號責任。管理好自己作為「企業人格化代表」的行為邊界。
這一層最容易被忽略,因為它不在任何KPI裡,不在任何報表上,也沒有人考核。但它是創辦人獨有的、無法委託的崗位職責。
因為你可以把戰略委託給總裁,把財務委託給CFO,把技術委託給CTO,但你沒法把「你是這家公司的臉」這件事委託給別人。
六、生活操守到底起什麼作用:兩個邊界
我的判斷是:操守重要,但不能用道德替代程序。
先說為什麼重要。
企業越大,創辦人的行為就越「公共化」。這不是道德要求,是客觀事實。
一個街邊小店的老闆,私生活怎麼樣,隻影響他自己家和幾個員工。但一家有3萬名員工、幾十萬股東、牽動整條AI產業鏈的公司,創辦人的行為會影響多少人?這個量級下,「私事」這個詞本身就不成立了。
你的行為半徑,決定了你的責任半徑。
再說為什麼不能無限放大。
這次事件裡,最值得警惕的不是黃仁勳做了什麼,而是輿論跑在了程序前面。
11月8日啟動調查,11月11日媒體就報道「董事會準備解職」,11月12日人就走了。調查結果呢?到現在沒公佈。
這意味著什麼?意味著一個人的去留,可能在事實還沒查清的時候就被決定了。這對當事人不公平,對公司也未必是最優解——因為你沒法從這次處理裡學到任何東西,你不知道問題到底出在哪、邊界在哪。
14萬人簽名的訴求,本質上是這個:給我一個程序。
所以正確的態度是:操守重要,程序同樣重要。用程序處理操守問題,而不是用輿論。
這句話對中國民營企業尤其重要。因為我們見過太多兩個極端:要麼「家醜不可外揚」,內部消化,最後爛掉;要麼「輿論審判」,一夜之間牆倒眾人推,連申辯的機會都沒有。
兩個極端都不是治理,都是人治。
七、企業家精神裡,操守是不是題中應有之義
是,但要分清兩種操守。
第一種,底線操守。法律、契約、基本誠信。這一條沒有討論空間——越過了就不是企業家,是騙子。這個底線跟企業大小無關,跟行業無關,跟時代無關。
第二種,高線操守。道德完美、私生活無可指摘、言行一致到無懈可擊。這一條,歷史上很多偉大企業家都做不到。賈伯斯年輕時拒認自己的女兒,福特反猶,愛迪生打壓特斯拉。要按高線操守篩,企業家史得撕掉一半。
所以不能簡單說「操守好才是企業家」。
但我還是認為,操守是企業家精神的題中應有之義。理由不是道德,是邏輯:
企業家精神的核心,是「承擔不確定性」。
熊彼特講企業家是「創造性破壞」的執行者,奈特講企業家賺的是「不確定性」的錢。無論哪個流派,核心詞都是「承擔」。
而「承擔」這個詞,本身就包含了承擔自己行為的後果。
你可以犯錯。人都會犯錯。但你不能要求企業為你的錯誤買單,不能在企業替你承擔了代價之後,還佔著那個位置不放。
所以我會這麼說:企業家精神不要求你是聖人,但要求你在出事的時候,認賬、讓位、不綁架組織。
這不是道德高尚,這是契約精神。
八、給中國民營企業家的三句話
前面說的都是輝達,但我知道你真正關心的是:這對我們有什麼用。
三句話。
第一句:別把公司做成「你的公司」。
這句話聽著彆扭,因為幾乎所有創辦人都在追求「我的公司」。但輝達這33年說明了一件事:一個人越不可替代,公司就越脆弱。
中國民營企業有個普遍問題:創辦人就是一切。戰略他定,客戶他談,關鍵人他招,危機他扛。看著很強,其實是把所有風險都集中在一個人身上。
真出事的時候,公司沒有第二個人能接。
所以該做的事很清楚:趁你還強的時候,把繼任計劃做出來。不是寫一份文件放在抽屜裡,是真的培養出兩三個能接班的人,讓他們獨立帶過業務、獨立扛過危機。
第二句:給自己劃一條「公共行為線」。
你越成功,你的私人邊界越窄。這不是道德要求,是風險管理。
具體點說:哪些事可以做但不能留痕,哪些話可以說但不能公開,哪些關係可以有但不能和工作場景重疊。這些邊界,得自己心裡有數。
我不是要你活得像個苦行僧。我是說,當你成為一個組織的符號,你就得接受「符號」的規則。
第三句:把「程序」當朋友,別當敵人。
真出問題的時候,一個乾淨、完整、有第三方參與的程序,是你唯一的保護。
輝達這次最大的遺憾,就是程序沒走完人就走了。結果是:黃仁勳沒有一個正式的結論為自己正名,公司也沒從調查裡得到任何治理改進,公眾只記住了一場風波。
如果你將來遇到類似的事——不管是自己還是高管——記住:先把程序走完,再談處理結果。哪怕慢一點,哪怕難一點。
程序慢,但它給你留下的東西,比速度值錢。
九、最後:4萬美元和一條紅領巾
寫完這些,我想說一個跟治理、跟操守、跟企業家精神都沒直接關係的事。
2008年汶川地震後,北京市海淀外國語實驗學校接收了101名來自四川災區的學生。輝達捐了一間愛心電腦教室,41台電腦。公司及員工累計捐款超過400萬元人民幣。
黃仁勳專程飛到北京,參加捐贈活動,看望那些孩子。
有張照片我印象很深:他穿著紅色Polo衫,蹲下來,一個小學生幫他戴紅領巾,臉上帶著笑。
18年後,這張照片被網友翻出來。
我不打算用這張照片去論證什麼。人是複雜的,一個人可以同時做出很了不起的事,也可以犯很嚴重的錯。這兩件事不互相抵消,也不互相解釋。
我只是覺得,一個企業家的一生,不該被壓縮成一條新聞,也不該被壓縮成一次跌落。
33年,4萬美元到4萬億美元,477000%的漲幅,CUDA生態,AI時代的基礎設施。這些是真的。
四天,一條公告,1820億美元,即時生效。這些也是真的。
企業家的偉大和脆弱,往往長在同一個地方。
讓他成功的那個東西——極致的控制、事無鉅細的深度介入、一個人扛下所有——也讓他成為了公司的單點風險。讓他被市場信任的那個東西——個人信用和公司信用的高度綁定——也讓他一次失誤就能擊穿整個組織。
所以這件事真正的啟示,可能不是「要注意私德」,而是:
任何讓你成功的特質,都會在某個時刻變成你的負債。真正的本事,是在它還給你帶來紅利的時候,就提前給它上保險。
黃仁勳說過一句話,是輝達的座右銘:「我們這家公司,距離關門歇業永遠只有三十天。」
他大概沒想到,最後讓他離開的,也是四天。
(事實來源:輝達官網2026年11月12日《NVIDIA Announces CEO Transition》公告及11月10日獨立董事聲明;上海證券報·中國證券網2026年11月12日《火線解讀!輝達跌入「後黃仁勳時代」,會怎樣!》;每日經濟新聞2026年11月13日報道;光明網、央視財經2026年11月13日報道;36氪《黃仁勳吃了上市太早的虧》2026年11月15日;騰訊新聞2026年11月15日汶川捐贈往事報道。關於私人關係相關報道,輝達公告未披露離任具體原因,獨立調查結果尚未公佈,相關指控有待進一步核實。)
作者簡介:霍然開朗,資深媒體人,現任北京市滄州企業商會秘書長、北京市上海企業商會副秘書長。