
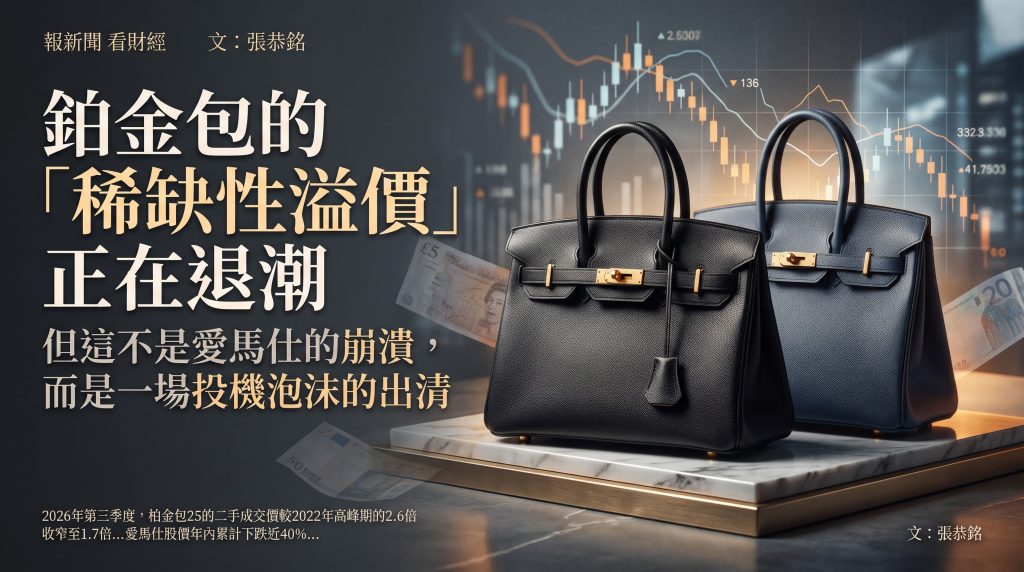
 鉑金包的「稀缺性溢價」正在退潮,但這不是愛馬仕的崩潰,而是一場投機泡沫的出清
With 報新聞 看財經
文:張恭銘
2026年第三季度,柏金包(Birkin)25的二手成交價約為零售價的1.7倍,較2022年高峰期的2.6倍顯著收窄。一款未使用的黑色Birkin 25,二手價格自2022年以來下跌約4,000英鎊,目前約2.4萬英鎊,部分賣家報價甚至低至2萬英鎊,而英國官方零售價為9,390英鎊。瑞銀分析師已將愛馬仕股票評級下調至「賣出」,警告全球鉑金包與凱莉包的在售數量已達疫情前的六至七倍,可能從根本上侵蝕品牌賴以為生的稀缺性模式。愛馬仕股價年內累計下跌近40%,成為上市奢侈品公司中表現最差者之一。
然而,將這組數據直接讀作「愛馬仕神話破滅」,是對二手市場信號的誤讀。更準確的診斷是:柏金包正在經歷一場從「準金融資產」向「消費品」的結構性回歸。下跌的不是愛馬仕的定價權,而是圍繞柏金包構築起來的投機溢價。
供給端:三重力量同時釋放庫存
第一重是品牌自身的產能擴張。愛馬仕近年平均每年新開一家工坊,持續擴大手工皮具產能。這並非管理層放棄稀缺性,而是別無選擇——拒絕增產意味著將增量需求永久讓渡給二手轉售商,而轉售商賺取的差價不會回流至品牌利潤表。第二重是二手交易平台的規模化。Fashionphile的柏金包上架數量在15年間增長32倍,Vestiaire Collective與The RealReal讓轉售從需要人脈的私密交易,變成了普通消費者一鍵掛售的公開市場。第三重,也是最關鍵的一重,是疫情期間囤貨的投機者正在退出。倫敦轉售商蔡寶春的選擇極具代表性:他曾以超過零售價兩倍的價格轉售柏金包,如今已停止囤貨——「我不想虧錢」。當預期從「持有即升值」轉向「持有即折舊」,庫存便從收藏家的陳列櫃湧入掛牌平台,形成自我強化的下行壓力。
需求端:配貨生態的鬆動比中國宏觀放緩更致命
中國市場的疲軟無疑是催化劑。愛馬仕2026年第三季度大中華區營收零成長,財務長直言房地產危機、金融市場低迷與境外財富徵稅措施對最富裕客戶群造成衝擊。但真正的結構性裂縫在於配貨生態。柏金包的溢價歷來建立在一個閉環之上:消費者先購買1萬至2萬美元的絲巾、成衣與鞋履以獲得購買資格,再以零售價購入柏金包,轉身在二手市場以溢價出售,部分抵消甚至完全覆蓋前置消費的成本。當二手溢價從2.6倍壓縮至1.7倍,這個閉環的經濟理性開始崩塌。Lilac Blue創辦人Antoinette Hunter的判斷切中要害:獲取柏金包已不再是難題,但從中盈利越來越難;若愛馬仕繼續上調零售價,而二手價格持續回落,價差將進一步收窄,「或許會讓鉑金包變得不那麼有吸引力」。愛馬仕的服裝、絲巾與香水品類需求降溫,正是這一傳導機制的先行指標。
真正的考驗:稀缺性溢價退潮之後
對愛馬仕而言,二手價格下跌的直接財務衝擊有限——品牌並未從轉售溢價中分得收入。真正的風險在於預期的自我實現:當「買柏金包不會虧」的敘事被打破,邊際買家的購買意願將回歸純粹的消費效用,而非投資計算。這意味著愛馬仕過去十年依賴的「以稀缺性支撐定價、以定價支撐估值」的飛輪,需要尋找新的平衡點。41%的營業利潤率不會一夜消失,但市場給出的40倍市盈率,本質上是對「稀缺性可持續變現」的定價。瑞銀的降級報告所動搖的,正是這層估值邏輯,而非愛馬仕賣包的能力。
柏金包不會變得不值錢,但它正在變回一個包。對於真正欣賞工藝與設計的買家,這或許是壞時代中的好消息——溢價退潮之後,留下的是一個更誠實的市場。而對於將柏金包視為「行走的黃金」的持有者,2026年的教訓樸素而殘酷:任何建立在供給管制之上的資產溢價,一旦管制鬆動或替代渠道興起,都會以比上升更快的速度回歸均值。 稀缺性可以被人為維持,但無法被人為定價。
資料來源:法國維基百科