
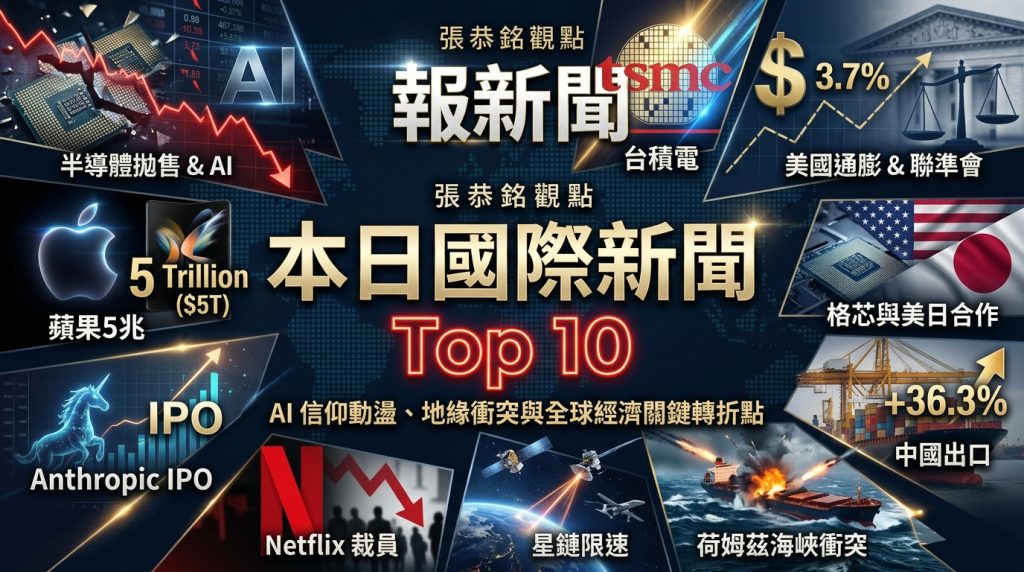
 報新聞看本日國際新聞Top 10
文:張恭銘
一、全球半導體拋售潮:AI信仰的第一次大規模動搖
本週全球半導體市場經歷了一場震撼性拋售。韓國KOSPI指數暴跌近8%進入熊市,三星、SK海力士等主要半導體標的單日跌幅介於5%至15%之間。費城半導體指數重挫4.30%,輝達、超微、美光等AI核心標的全面走低。市場對美聯儲進一步加息、AI基礎設施融資壓力以及半導體行業競爭加劇的擔憂集中爆發,投資者開始從此前最火熱的AI交易中撤退。
這場拋售的核心邏輯在於:AI擴張的最大瓶頸已不再是晶片,而是資金。長天期美債利率偏高推升資料中心融資成本,市場正在對「需求永動機」敘事進行重新定價。巴克萊銀行出具的報告更直接撼動了投資人的AI信仰,引發AI相關類股全面重挫。
二、台積電逆勢上修營收預期:一個人的牛市
在半導體板塊一片哀鴻中,台積電卻給出了截然相反的信號。董事長魏哲家宣布再度調高2026全年美元營收成長率至約44%,並霸氣強調「台積電絕不把食物留在餐桌上給別人」。台積電第三季淨利與營收均創歷史新高,預計第四季度銷售額523億至543億美元,遠超市場預估的503.5億美元。魏哲家指出,AI智能體的CPU需求正在增長,需求仍遠超現在的供應能力。
台積電的強勁表現揭示了一個關鍵分化:上游先進製程需求依然強勁,但中下游的記憶體、消費電子等領域卻面臨需求疲軟與成本上漲的雙重擠壓。這種分化意味著AI投資的回報正在向少數掌握核心技術的企業集中,而整個產業鏈的全面繁榮可能被高估。
三、美國通膨升至3.7%:聯準會陷入升息兩難
美國9月CPI同比漲幅升至3.7%,為今年5月以來新高,高於市場預期的3.6%。汽油價格上漲是主要推手,美伊戰爭刺激能源成本飆升。通膨數據公佈後,市場對聯準會10月加息的押注從21.6%升至39.3%。
然而,舊金山聯儲主席戴利迅速出面安撫,表示「風險非現實」,不急於在10月會議倉促升息。聯準會正面臨一個經典的兩難:能源價格推動的通膨屬於供給側衝擊,加息無法解決供給問題,反而可能扼殺經濟增長;但若不加息,通膨預期可能失控。聯準會褐皮書顯示,12個轄區中有半數面臨強勁或加劇的物價上漲壓力,這使得政策路徑更加複雜。
四、蘋果市值突破5兆美元:硬體帝國的AI豪賭
蘋果公司成為繼輝達之後第二家收盤市值超過5兆美元的企業,股價上漲0.5%至342.96美元。市場對蘋果全新產品線尤其是折疊屏iPhone的樂觀預期,以及升級版Siri的AI功能,成為推動股價的主要動力。新CEO約翰·特努斯需要提升蘋果的AI實力,而HomeView智能家居中樞被視為其下一步大動作。
蘋果的5兆里程碑與半導體板塊的暴跌形成鮮明對比,折射出AI時代的贏家通吃邏輯——擁有品牌溢價和生態系統的終端廠商,比晶片供應商更能抵禦週期波動。但蘋果的AI實力仍落後於競爭對手,Siri需要進一步完善才能贏得懷疑者的認可,這意味著5兆市值既是成就,也是壓力。
五、Anthropic單季營收168億美元:AI獨角獸的IPO倒數計時
AI初創公司Anthropic向投資者披露,第三季度營收達到168億美元,較上一季度成長約45%,並在調整後口徑下連續第二個季度實現盈利。該公司年化營收今年稍早已達650億美元,到2026年底可能進一步擴增至1000億美元。Anthropic最早將於11月9日當週啟動IPO市場推介,有望成為歷來規模最大的IPO之一,估值可能達到2兆美元。
Anthropic的營收增速在AI行業中屬於頂級水平,但需要注意的是,公司向投資者強調的是「經調整後」盈利,這意味著在扣除股權激勵等項目後才實現盈利。AI公司的真實盈利能力仍有待更透明的財務披露來驗證。
六、星鏈限速風波:烏克蘭戰場通訊的「卡脖子」危機
烏克蘭總統科技顧問別斯克列斯特諾夫披露,SpaceX在毫無預警的情況下對烏軍使用的「星盾」軍事級星鏈終端實施限速,當無人機時速超過160公里時,網路連接可能中斷10到20秒,導致多項軍事任務中斷。烏克蘭方面表示,這一限制嚴重削弱了基輔發動中程無人機打擊以及攔截俄羅斯新型噴氣式無人機的能力。
這一事件的地緣政治意涵遠超技術層面。馬斯克本人表示,限制烏克蘭星盾系統的最終決定權在川普手中。烏克蘭前國防部長費多羅夫隨後發文稱星鏈終端已恢復連線能力,顯示這是一場華府與基輔之間的政治博弈。烏克蘭在戰場通訊上對單一私人企業的深度依賴,暴露了現代戰爭中基礎設施民營化所帶來的戰略脆弱性。
七、格芯獲日本210億美元投資:美國晶片補貼模式的突破
格芯宣布獲選運營紐約州馬耳他園區的兩座新半導體製造廠,日本將根據美日貿易協議提供最多210億美元資金。首期約100億美元用於建設一座全新300毫米晶圓廠,預計2029年投產。這項協議的結構頗為獨特:日本政府出資設立特殊目的實體,由美日雙方共同擁有,美國政府則借此取得格芯約4%至7%的股權。
這一安排開創了政府將補貼資金轉化為國家資產的先例。摩根士丹利認為,輕資本擴張模式有望增厚格芯盈利。從更宏觀的視角看,這標誌著全球半導體產業政策從單純的補貼競爭,轉向更深層的股權參與和戰略綁定。
八、中國9月出口飆升36.3%:AI產業鏈的出口紅利
中國9月以美元計價出口同比增長36.3%,較8月的25.0%顯著加速,遠超經濟學家預期的25.7%;進口增長31.0%,貿易順差擴大至1335.3億美元。集成電路等AI相關產品是主要動能,PPI同比漲幅達5.0%,創2022年6月以來新高。
出口高增長的背後,既有AI產業鏈持續擴張的結構性因素,也有能源成本飆升推高名義出口額的價格效應。然而,IMF同期指出,中國內需疲弱、通膨偏低,導致人民幣實際匯率被低估17.3%至25.3%,並認為中國政府提振需求的措施「遠遠不夠」。出口強、內需弱的格局若持續,將進一步加劇中國與主要貿易夥伴的緊張關係。
九、荷姆茲海峽兩貨輪被擊沉:全球能源動脈的持續失血
海事官員證實,過去24小時內兩艘商船在荷姆茲海峽附近遭彈體擊中後沉沒,近10天來該關鍵水道的襲擊事件急劇增加。與此同時,胡塞武裝對沙烏地阿美位於宰赫蘭的總部及利雅得哈立德國王國際機場發動大規模飛彈和無人機襲擊,造成設施損毀和起火。國際能源署警告,波斯灣地區的柴油供應中斷將使全球市場的緊張狀態持續至2027年。
這一系列事件的連鎖效應正在重塑全球能源版圖。川普與俄羅斯達成的柴油供應協議恐怕難以在短期內壓低柴油價格,因為俄羅斯能夠供應的柴油數量遠低於去年同期的出口水準。意大利總理梅洛尼更批評該協議「風險極高」,違背了此前通過制裁迫使普丁重回談判桌的努力。
十、Netflix裁員千人:串流媒體增長的極限
Netflix宣布在全球裁減約1000個職位,相當於員工總數的6%,為該公司自2022年以來規模最大的一輪裁員,產品、技術、法律及人力資源部門受影響最為嚴重。高層表示,為達成娛樂全球使命需在資源配置上保持紀律。
Netflix的裁員與半導體拋售、AI公司的高增長形成了有趣的三重對比。串流媒體行業已進入成熟期,用戶增長放緩和參與度下降成為結構性挑戰。與此同時,AI公司正以驚人的速度搶佔資本和人才,這意味著科技行業的資源正在從「注意力經濟」向「算力經濟」大規模轉移。Netflix的裁員不是孤例,而是這一產業遷移的縮影。
本日十大新聞,一條清晰的主線貫穿其中:AI敘事正在經歷從狂熱到審視的轉折。台積電和Anthropic的強勁數據證明AI需求真實存在,但半導體拋售、聯準會升息壓力、中國內需疲軟以及地緣衝突對供應鏈的衝擊,共同構成了一幅更為複雜的圖景。資本市場正在學習區分「AI受益者」與「AI概念股」,而地緣政治風險——從荷姆茲海峽到星鏈終端——正以前所未有的方式滲透進科技產業的每一個環節。