
文:張恭銘
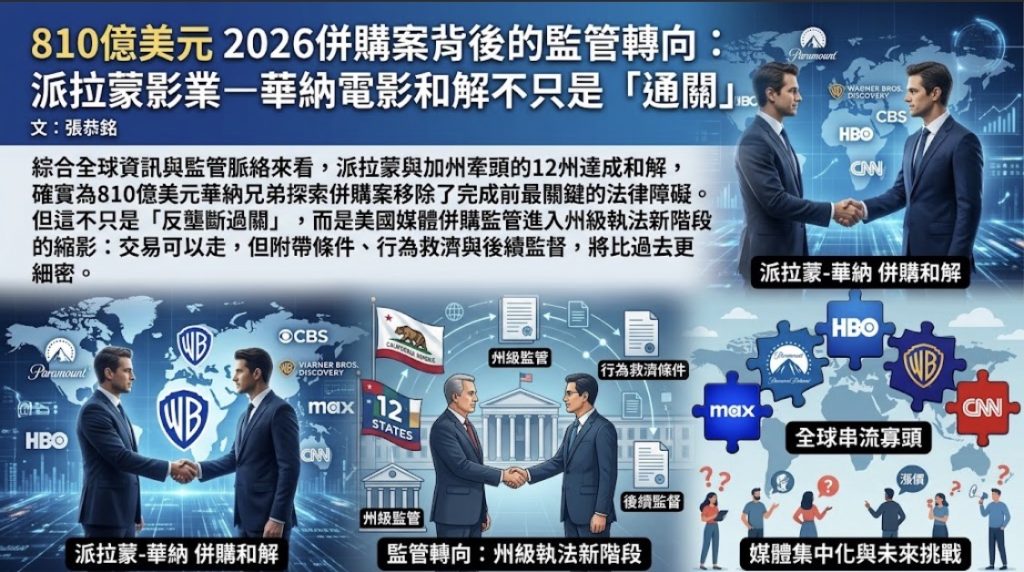
綜合全球公開資訊與監管脈絡來看,派拉蒙與多州達成和解、且由加州牽頭的12州全部參與,確實為810億美元華納兄弟探索併購案移除了完成前最關鍵的法律障礙。但這不只是「反壟斷過關」那麼簡單,而是美國媒體併購監管進入州級執法新階段的縮影:交易可以走,但附帶條件、行為救濟與後續監督,將比過去更細密。
先看交易邏輯。傳統有線電視持續剪線,廣告市場疲軟,串流平台卻進入規模決戰。派拉蒙旗下有CBS、Paramount Pictures、MTV、Nickelodeon與Paramount+;華納兄弟探索則握有CNN、HBO、Max、華納兄弟影業、DC與Discovery。兩者若合併,將形成橫跨新聞、影視、串流、體育與IP授權的巨獸,目標是與Netflix、Disney+、Amazon Prime Video抗衡。810億美元的估值,反映的不是單純資產相加,而是市場對「內容庫+直接面對消費者+廣告技術」整合後的壟斷租金期待。
然而,正因為規模太大,各州檢察長才會出手。加州牽頭12州,意味著州級反壟斷執法不再只是聯邦司法部或FTC的專利。州政府更貼近消費者、勞工與地方新聞生態,他們關注的重點通常包括:訂閱費是否上漲、有線與寬頻捆綁是否更貴、廣告市場是否更集中、編劇與演員議價權是否被削弱、地方新聞與少數族裔媒體是否被邊緣化。當12州全部參與和解,等於形成一個具全國示範效果的監管框架,其他州與聯邦機構很難完全忽視。
和解之所以能「掃清障礙」,關鍵在於它大概率不是要求剝離核心資產,而是採取行為性救濟。常見條件可能包括:一定期限內不任意調漲訂閱價、對內容授權與頻道下架提供仲裁機制、保證CNN等新聞品牌編輯獨立、維持部分就業與地方製作承諾、繼續向競爭平台授權內容,以及不得以排他協議封鎖對手。這些條件讓交易得以推進,同時把「壟斷風險」轉化為可監督的義務。對企業而言,這是用承諾換時間;對州政府而言,這是避免漫長訴訟導致產業真空的務實選擇。
全球網路輿論對此呈現兩極。支持者認為,在Netflix與Disney已具巨大規模下,派拉蒙與華納合併是「必要防禦」,否則傳統片廠只會慢慢凋零。反對者則在社群平台與產業媒體警告,這將形成「媒體巨獸」:新聞多樣性下降、創作者議價更弱、消費者選擇看似變多,實際漲價與捆綁更難逃。投資者關注的是成本削減與協同效應,工會關注的是裁員與著作權,影院業者則擔心窗口期被進一步壓縮。歐洲與英國監管機構雖未必直接管轄,但全球內容市場、廣告技術與串流定價的連動,已使這樁交易具跨國外溢效果。
更深層的影響在於產業結構。若合併完成,好萊塢與串流版圖可能從「六大+串流新貴」走向更少數的巨頭競爭。短期內,消費者可能看到更豐富的捆綁套餐與IP聯動;中期則可能面臨訂閱費調升、廣告負載增加、獨立製作空間壓縮。新聞方面,CNN與CBS News同屬一個集團,將引發編輯獨立與政治影響力的疑慮,這也是州級和解必須處理的核心。勞動市場方面,編劇、演員與技術人員面對的買方壟斷風險,不會因一紙和解自動消失。
因此,和解是通行證,不是空白支票。派拉蒙與華納接下來要面對的是:債務整合、企業文化衝突、聯邦後續審查、股東訴訟,以及和解承諾的執行力。真正的問題不是「能不能併」,而是「併了之後誰來監督」。全球媒體正進入寡頭串流時代,監管者若只在新聞稿上把關,消費者與創作者仍可能在幾年後才感受到代價。這樁810億美元交易掃清了障礙,卻也把媒體集中化的老問題,推到更尖銳的未來。