
文:張恭銘
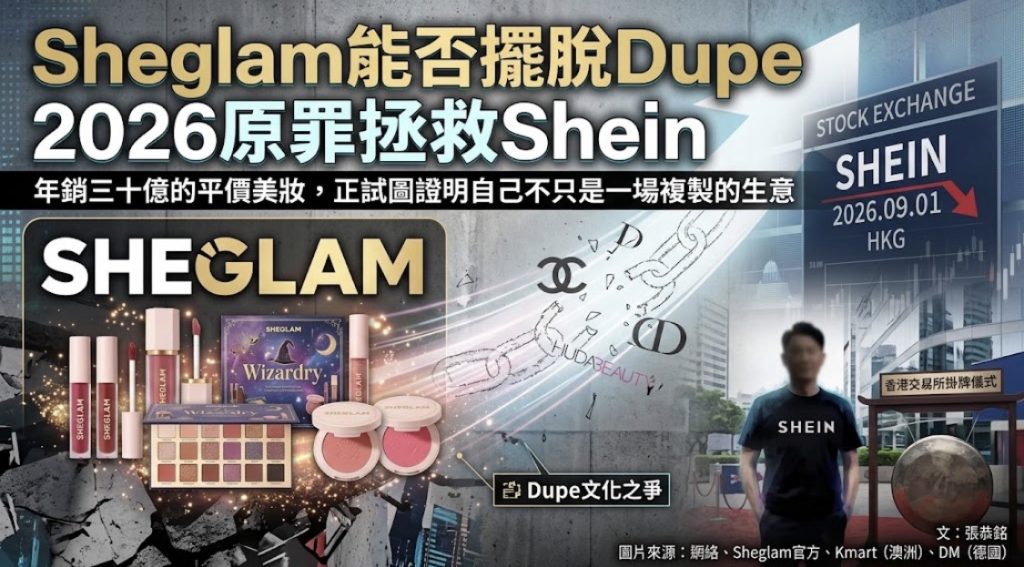
年銷三十億的平價美妝,正試圖證明自己不只是一場複製的生意
2026年9月1日,Shein在港交所掛牌,成為今年港股規模最大的時尚品牌IPO。然而,敲鑼現場的許仰天穿著印有“SHEIN”標誌的文化衫,合照時站在角落,結束後迅速離場,未公開發言。這份低調背後,是一個估值從千億美元腰斬至約四百至五百億美元的現實。招股書顯示,Shein在2026年第一季度淨虧損9900萬美元,上年同期則為淨利3.95億美元;美國市場營收同比下降14.3%。
在母公司處境艱難的背景下,一個容易被忽略的角色正悄然崛起。Sheglam,Shein旗下的美妝品牌,2025年銷售額已接近30億元人民幣,且幾乎全部由海外市場貢獻,並被WWD納入《2025全球美妝企業100強》。非服裝類收入佔Shein淨收入的比例,從2023年的31.2%攀升至2026年第一季度的38.6%。Sheglam的存在,似乎在回答一個緊迫的問題:當快時尚的監管與關稅紅利消退,美妝能否成為下一個增長引擎?
從附庸到獨立:品牌認知的艱難切割
Sheglam誕生於2019年,最初只是Shein官網的一個美妝板塊。創始人Sylvia Fu曾是許仰天的助理。彼時,消費者購買服裝時順手加入幾件單價1至13美元的彩妝,Sheglam的身份是“Shein生態裡的美妝”。
轉折發生在2020年12月,獨立官網上線。到2022年,品牌建立起專屬的彩妝原料與產品體系,SKU擴展至1500+。如今,獨立站流量中直接訪問與自然搜索佔比接近80%,意味著相當一部分用戶已繞過Shein主站,直接以“Sheglam”的身份與品牌建立連接。Sylvia Fu明確表示,Sheglam的製造商與Shein“完全獨立”,使用的是“美妝行業大多數頂級玩家所使用的製造商”。
Dupe文化的雙面刃
然而,獨立運營並未讓Sheglam擺脫“dupe”標籤。學術研究在分析美妝市場時,將Sheglam與Essence歸為“低價/dupe導向細分市場”的代表,理由是其“在dupe文化中的強大存在感與極低價定位”。葡萄牙媒體的報導更直接:Dior的潤唇膏售價47.99歐元,Sheglam在Shein上賣不到三歐元。
Sheglam的定價策略確實建立在這個邏輯之上:口紅低至3美元,眼影盤不超過10美元,僅為國際大牌的約五分之一。但它同時公開強調與Huda Beauty、Urban Decay等品牌共享代工體系,試圖傳遞“低價不等於低質”的信號。這種“共享代工廠”的敘事,既是对dupe指控的防禦,也是一種巧妙的品質背書。
線下擴張與IP策略:從流量借勢到品牌自立
Sheglam正在用行動證明自己不滿足於線上流量生意。2025年10月起,品牌進入德國最大藥妝連鎖DM,首批上架門店高達1500家;在西班牙,計劃2026年底前覆蓋超過500個銷售點;在澳大利亞,197款產品獨家進駐Kmart全國門店。截至目前,Sheglam已在超過15個市場擁有逾7000個線下銷售點。
產品層面,品牌持有10個以上IP授權,涵蓋《哈利·波特》《暮光之城》《瑞克和莫蒂》等Z世代文化符號。以哈利·波特系列為例,唇彩被做成電影裡的“魔法藥水瓶”,四大學院眼影盤外殼觸感各異,粉體有對應壓花。這種精細程度,已遠超“貼牌聯名”的範疇。
美能拯救Shein嗎
回到最初的問題。Sheglam年銷30億的體量,在Shein超過2800億元的年收入面前,佔比不過百分之一。它不可能憑一己之力逆轉母公司的財務軌跡。
但它提出了一個更有價值的可能性:當“低價”本身不再構成壁壘,當關稅與監管抹平了Shein原有的成本優勢,一個從dupe文化中生長出來的品牌,能否透過產品力與品牌敘事,完成一次真正的身份躍遷?Sheglam拒絕被稱為dupe品牌,不是因為它羞於承認自己的起點,而是因為它知道,複製可以是策略,但不該是終點。美或許無法拯救Shein的估值,但Sheglam正在證明,它可以拯救自己。