
文:張恭銘
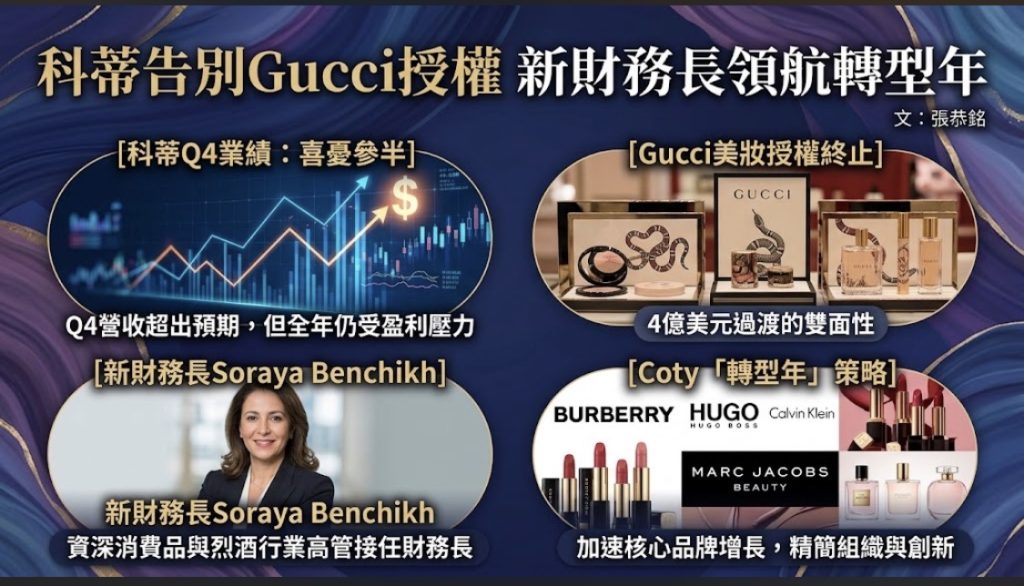
美妝集團科蒂(Coty)以一份喜憂參半的成績單為2026財年收官。第四季度淨營收達12.7億美元,同比增長1%,超出分析師預期的11.9億美元約8000萬美元;但盈利端持續承壓,調整後每股虧損2美分,略高於市場預期的1美分虧損。財報發布同日,科蒂宣布任命Soraya Benchikh為新任財務長,自9月1日起生效,接替任職五年的Laurent Mercier。這一人事變動與Gucci美妝授權的提前退出相互呼應,標誌著這家百年美妝企業正進入一場深度的戰略重構。
Q4營收超預期 全年仍處下滑通道
第四季度的營收反彈主要得益於美國市場高端香水與大眾彩妝訂單的改善,以及中東衝突對銷售的衝擊低於預期。同店銷售僅下滑1%,遠優於此前預期的中個位數降幅。地理區域呈現分化:美洲市場營收增長9%,亞太地區增長11%,而歐洲、中東及非洲(EMEA)地區下滑8%,德國與中東市場成為主要拖累。
然而,全年數據揭示了復甦的不完整性。2026財年淨營收58.07億美元,同比下降2%,同店銷售下滑5%。全年淨虧損達6.18億美元,調整後EBITDA下降22%。毛利率從64.9%壓縮至63%,反映了銷量下滑、過剩庫存成本及關稅壓力的三重擠壓。值得肯定的是,自由現金流達到3.48億美元,同比增長約7000萬美元,淨債務降至29億美元,較上年減少近8.4億美元,顯示財務紀律的改善為轉型提供了緩衝空間。
Gucci授權退出:4億美元過渡的雙面性
7月,科蒂與開雲集團達成協議,將Gucci美妝授權提前一年歸還,獲得約4億美元的終止補償及庫存銷售收入。這筆現金將用於削減債務與投資核心品牌。但代價同樣明確:管理層預計Gucci的退出將在2028財年造成營收與利潤的階梯式下滑。
執行主席兼臨時執行長Markus Strobel提出了對沖策略:加速核心品牌增長,最大化新組合的貢獻——包括Marc Jacobs Beauty彩妝及Swarovski、Etro、Marni等香水品牌——同時透過大規模固定成本削減計畫降低營運負擔。他明確表示,這些舉措旨在「緩解2028財年的衝擊,並使科蒂在2029財年及之後實現利潤擴張」。
新財務長的戰略契合度
Soraya Benchikh的履歷與科蒂當前的需求高度匹配。她在英美煙草(BAT)擔任財務長,此前曾在帝亞吉歐(Diageo)擔任歐洲區總裁,職業生涯起步於奇異電氣與吉列。這份橫跨消費品、烈酒與煙草的國際經驗,賦予她處理成熟品類轉型與成本結構優化的能力。Strobel評價她為「經驗豐富的全球高管,在財務與營運領導方面擁有卓越的紀錄」。Benchikh本人則表示,她的工作重點將是「強化資產負債表、優化資本配置,並推動下一階段的持續價值創造」。
科蒂將2027財年定位為「轉型年」,計畫在「Coty.Curated」策略框架下精簡商業組織、減少產品發布數量、將資源集中於少數高影響力的彩妝創新與經市場驗證的明星產品。這一路徑的成敗,取決於核心品牌(Burberry、Hugo Boss、Calvin Klein、Kylie Cosmetics、Sally Hansen)能否在Gucci留下的空缺中加速增長,以及新授權組合能否在2028財年前形成足夠的規模支撐。當一個百年品牌選擇主動割捨最具標誌性的授權資產,它所賭的是自身的品牌矩陣與營運能力足以填補那道即將出現的裂縫。Benchikh的到來,正是為這場賭局配備一位熟悉消費品轉型節奏的財務舵手。