
文:張恭銘
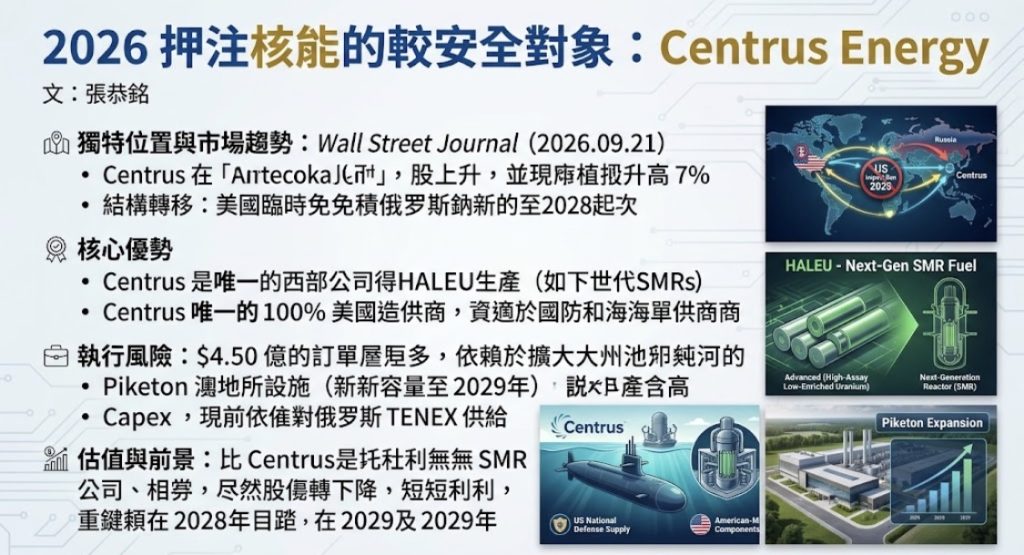
2026年9月21日《華爾街日報》專欄將Centrus Energy稱為「押注核能的較安全方式」,其股價當日應聲上漲7%。在鈾濃縮這個全球僅有少數玩家參與的賽道中,Centrus的獨特位置值得深入審視。
鈾濃縮是核燃料製造的關鍵環節,但全球濃縮能力高度集中。目前市場由俄羅斯國家原子能公司(43%)、歐洲鈾濃縮集團Urenco(31%)、中核集團(12%)和法國歐安諾(12%)主導,西方世界非俄濃縮產能長期依賴Urenco和歐安諾兩家歐洲企業。Centrus的商業模式建立在一個結構性轉變之上:美國曾是俄羅斯濃縮鈾的重要買家,但進口禁令的臨時豁免將於2028年1月1日到期,屆時美國公用事業將被迫尋找非俄替代來源。濃縮服務價格已從2022年2月的每SWU約65美元飆升至目前的181美元,供需缺口持續擴大。
Centrus在這一格局中的核心優勢在於兩點。其一,它是西方世界唯一持有HALEU生產許可的公司。HALEU是高含量低濃縮鈾,為下一代小型模塊化反應堆(SMR)的關鍵燃料。美國能源部估計,到2035年國內HALEU年需求可能達到50公噸,而Centrus目前的年產能僅約900公斤,供需缺口巨大。其二,Centrus是唯一完全依賴美國本土製造零組件的濃縮企業,使其成為美國海軍反應堆和國防用途的唯一合格供應商。美國國家核安全管理局已明確表示有意將特定濃縮活動獨家授予Centrus,這意味著一條不受商業週期波動影響的收入底線。
然而,這並非一筆無風險的押注。Centrus截至2026年第二季度擁有45億美元的訂單積壓,其中30億美元為有條件的LEU和HALEU濃縮銷售合同,24億美元已簽署確定協議。但這些合同大多以運營里程碑為觸發條件,收入轉化取決於其能否按時完成俄亥俄州Piketon工廠的擴建。新產能預計2029年才開始上線,期間資本支出高達3.5億至5億美元。與此同時,Centrus仍依賴俄羅斯TENEX供應合同來履行現有客戶訂單,替代來源尚不足以完全取代俄羅斯LEU。
估值方面,Centrus股價已從峰值下跌67%,但仍交易在約52倍遠期市盈率。沽空率一度高達22.4%,顯示市場對其短期前景存在分歧。與尚未產生利潤的SMR公司Oklo和X-energy相比,Centrus至少已有穩定的LEU經紀業務收入,這使其在核能板塊中確實更具防禦性。
2028年1月俄羅斯進口禁令豁免到期、2029年新產能上線,將是決定Centrus能否從「較安全」走向「真正安全」的兩個關鍵節點。在此之前,它仍是一家在轉型中承擔執行風險的企業。