
 文:張恭銘
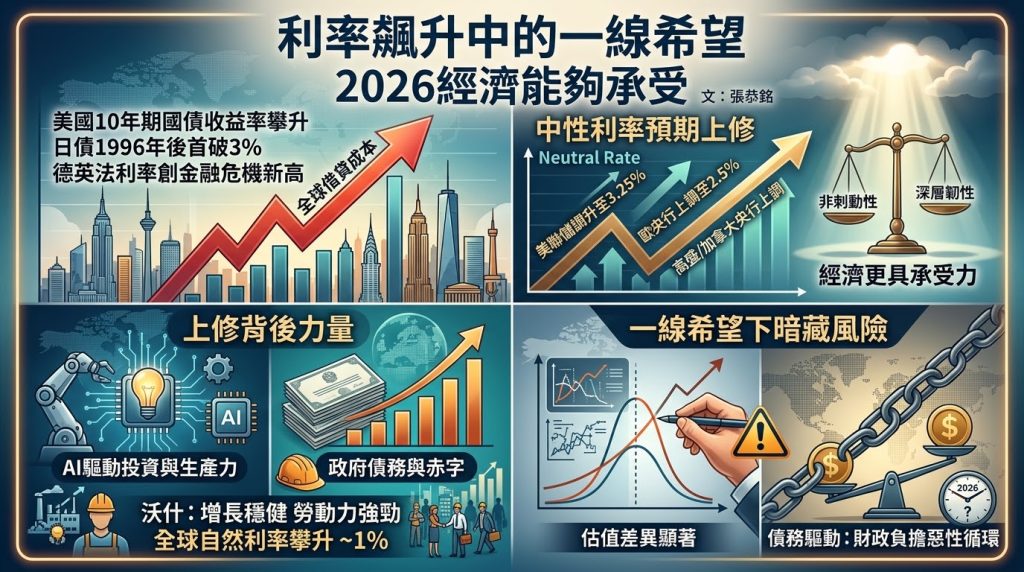
中性利率預期上修折射全球經濟深層韌性,全球借貸成本正經歷數十年來最猛烈的飆升。美國10年期國債收益率攀升至多年高位,日本10年期國債收益率自1996年以來首次突破3%,德國、英國、法國長端利率同步創下金融危機以來新高。然而,經濟學家們正從中看到一線希望:全球經濟展現出超預期的韌性,足以承受更高的利率環境。
核心線索在於中性利率的上修。 美聯儲最新利率預測顯示,長期中性利率中位數從3.1%上調至3.25%。歐洲央行首席經濟學家將歐元區中性利率上限上調至2.5%,高盛估算日本中性利率也上升了約25個基點。加拿大央行更將美國名義中性利率估值區間整體上調25個基點至2.50%-3.50%。中性利率是既不刺激也不抑制經濟增長的理論水平,其上修意味著當前政策利率的緊縮程度低於此前判斷,經濟體能夠在更高利率下維持均衡。
上修背後有兩股力量。 第一是人工智能驅動的投資熱潮與生產力提升預期。美聯儲主席沃什明確表示「很難說當前金融條件處於緊縮狀態」,經濟增長穩健、勞動力市場強勁為中性利率上移提供了實證支撐。第二是政府債務與赤字持續膨脹。紐約聯儲研究顯示,自2019年以來全球自然利率攀升約1個百分點,其中政府債券安全性與流動性吸引力下降貢獻了約50%的升幅。高盛歐洲首席經濟學家指出,「經濟能承受更高利率是一個積極信號,因為這意味著更多的潛在增長」。
但一線希望之下暗藏風險。 中性利率無法直接觀測,只能透過模型推斷,不同方法得出的估值差異顯著。牛津經濟研究院首席經濟學家哈倫伯格預計,美國中性利率在未來五年還將再上升約50個基點,部分源於AI驅動的生產力增長,但歐洲因技術採用較慢,效果顯現更晚。更令人擔憂的是債務驅動因素——若政府借貸持續膨脹而生產力提升不及預期,更高利率將加重財政負擔,形成「財政擴張—利率上行—利息擠壓」的惡性循環。
中性利率上修,本質上是全球經濟在經歷疫情衝擊、能源危機與AI技術革命後的重新定價。它既反映了經濟結構的深層變化,也考驗著各國央行在通脹黏性與增長韌性之間的精準平衡。對投資者而言,廉價資金時代的終結並非全然壞消息——若生產力提升能夠兑現,更高利率下的經濟增長將更具可持續性。