
文:張恭銘
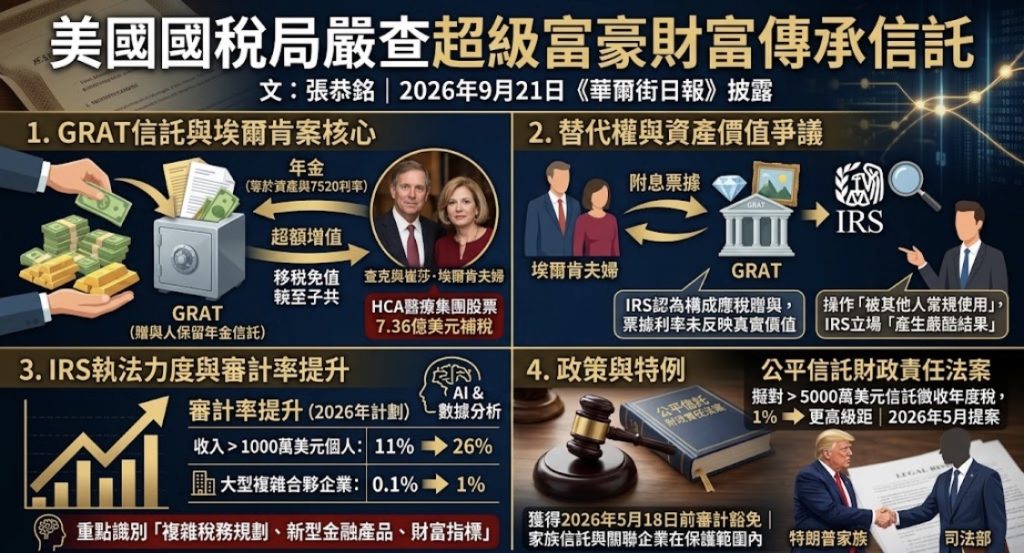
2026年9月21日《華爾街日報》披露美國國稅局正對超級富豪最青睞的財富傳承工具——贈與人保留年金信託(GRAT)展開大規模審查。田納西州納什維爾的查克與崔莎·埃爾肯夫婦因使用GRAT將HCA醫療集團股票轉移給三個女兒,被IRS開出7.36億美元的補稅通知,案件正在美國稅務法院審理中。
GRAT的運作邏輯頗為精妙:贈與人將股票等增值資產置入信託,約定在特定期限內每年返還年金,年金金額等於原始出資加上聯邦7520利率計算的利息。若資產實際增值超過該利率,超額部分便免稅傳給受益人。2026年,聯邦遺產與贈與稅豁免額已永久提高至每人1500萬美元,理論上多數富豪無需GRAT即可免稅傳承。然而,埃爾肯案涉及的信託資產高達15億美元,遠超豁免額,GRAT便成為關鍵的稅務規劃工具。
案件的核心爭議在於「替代權」的使用。埃爾肯夫婦以附息票據從GRAT回購資產,IRS認為這一操作構成應稅贈與,因為票據利率未能反映資產的真實價值。夫婦的律師則反駁稱,這些操作「被其他人常規使用」,IRS的立場「產生了嚴酷的結果」。值得注意的是,多位稅務專業人士指出,IRS在埃爾肯案中的立場似乎缺乏現行法規的支持,案件結果可能重塑未來數年的高淨值稅務規劃實踐。
IRS的執法力度正以前所未有的速度提升。2026年戰略運營計劃明確,收入超過1000萬美元的個人審計率將從11%提升至26%,大型複雜合夥企業審計率更將從0.1%躍升至1%。IRS使用AI和數據分析選案,重點識別「複雜稅務規劃、新型金融產品、財富指標」。與此同時,參議院於2026年5月提出《公平信託財政責任法案》,擬對超過5000萬美元的信託資產徵收年度稅,稅率從1%遞增至更高級距,並要求年度申報淨值與受益人分配情況。
值得注意的是,特朗普家族已通過與司法部達成和解,獲得了針對2026年5月18日前稅務申報的審計豁免,其家族信託與關聯企業均在保護範圍內。這一特例與IRS對其他富豪的強力執法形成鮮明對比,也使外界質疑:當稅務執法可以通過政治和解被豁免時,IRS對超級富豪的「嚴查」究竟是制度性的公平回歸,還是選擇性的執法表演?