
 文:張恭銘
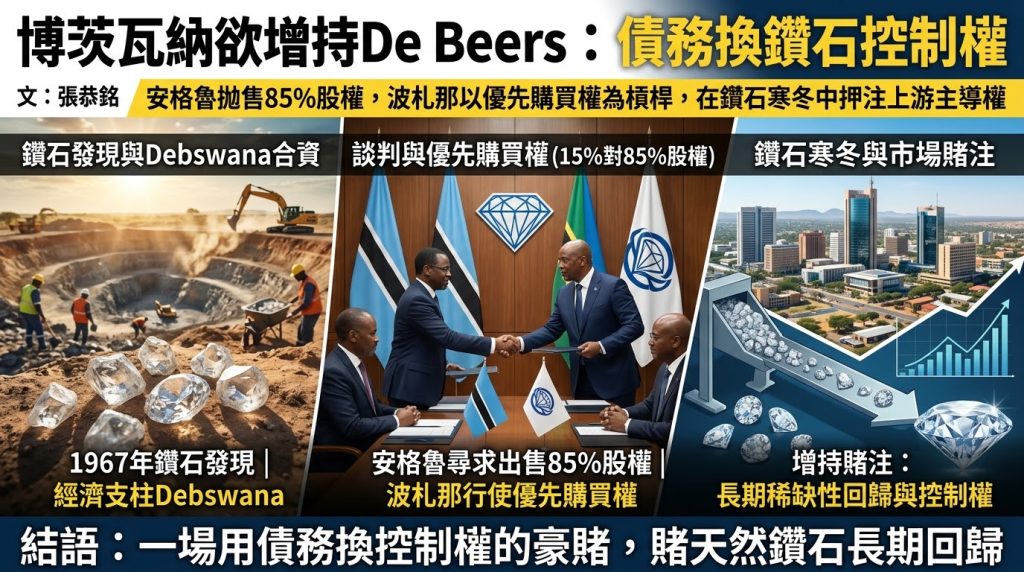
安格魯拋售85%股權,波札那以優先購買權為槓桿,在鑽石寒冬中押注上游主導權
一九六七年,鑽石在波札那被發現,此後半個多世紀,這個南部非洲國家靠著與De Beers的合資企業Debswana,發展出非洲人均最富裕的經濟體之一。但如今,這個模式正面臨前所未有的考驗。
拋售與接盤
安格魯美洲(Anglo American)正尋求出售其持有的De Beers 85%股權,報價約十億美元,不到二月份帳面價值二十三億美元的一半,更遠低於二〇一一年收購奧本海默家族40%股權時近一百三十億美元的估值。今年上半年,De Beers錄得基礎EBITDA虧損一點一三億美元,安格魯在三年內已對該部門進行三次減值。鑽石市場的長期低迷、中國奢侈品需求放緩、人造鑽石的廉價競爭,以及管道中積壓的庫存,使這家曾經的鑽石壟斷者成了安格魯急於剝離的包袱。
波札那目前持有De Beers 15%股權,以及Debswana 50%的股份。Debswana貢獻了De Beers約70%的毛坯鑽產量,二〇二五年產出約一千五百一十萬克拉。副總統蓋奧拉泰明確表示,增持是必然的,「無論最終數字是多少,都會超過15%」,但他同時強調,波札那「不能再把錢隨便扔向任何東西」。
優先購買權的槓桿
波札那手中的關鍵籌碼,是對安格魯出售85%股權所享有的優先購買權。這意味著任何交易都必須獲得波札那政府的批准,安格魯無法簡單地選定買家並交出鑰匙。波札那可以選擇與安格魯選定的優先競標者「全球鑽石財團」合作,也可以單獨或與第三方行使優先購買權。
這一法律地位賦予了波札那巨大的議價空間。當安格魯急於在二〇二六年底前完成交易,而De Beers的估值又在持續縮水時,波札那的優先購買權本身就是一種談判工具。蓋奧拉泰所說的「不會魯莽」,恰恰是在暗示:波札那不急。
寒冬中的賭注
然而,增持的代價同樣真實。波札那經濟在二〇二四年萎縮2.8%,二〇二五年再萎縮0.7%,礦產收入較歷史均值下降約60%。IMF多次警告,在鑽石市場持續低迷的背景下,用公共資金增持一家陷入困境的公司,將帶來重大的財政風險。
但波札那的邏輯也並非不可理解。Debswana貢獻了De Beers七成的產量,但利潤的大頭長期流向安格魯。波札那總統博科將De Beers稱為「戰略國家資產」,增持的目的不僅是財務回報,更是要從被動的價格接受者,轉變為能夠影響定價與營銷策略的主導者。在一個天然鑽石需要對抗人造鑽石敘事的時代,誰掌握De Beers,誰就掌握了這場敘事戰的發言權。
結語
波札那的增持計劃,本質上是一場用債務換取控制權的豪賭。它賭的是天然鑽石的長期稀缺性終將回歸,賭的是上游主導權能在鑽石市場復甦時帶來遠超財務成本的戰略回報。但正如經濟學家所警告的,鑽石庫存在二〇二五年已達一千二百萬克拉,接近歷史水平的兩倍,延遲調整五年可能使資源財富的現值減少20%至30%。波札那或許終將增持,但真正決定這個國家未來的,不是它最終持有De Beers多少股份,而是它能否在鑽石收入歸零之前,找到下一條路。