
文:張恭銘
從單一產品發布到系統性價值重估的邏輯躍遷
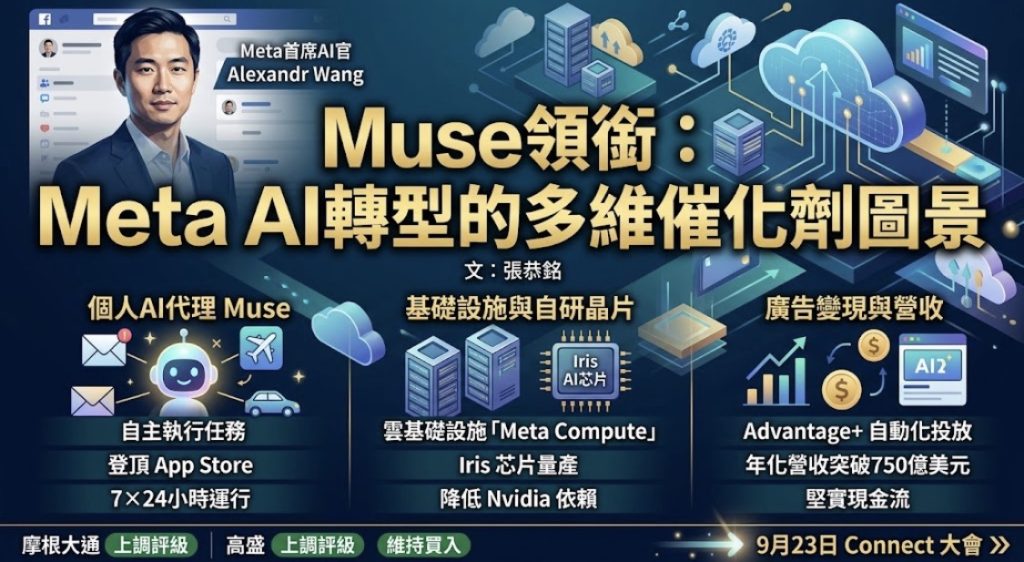
Meta首席AI官Alexandr Wang在社群平台直言,Muse是「自ChatGPT以來規模最大的消費級AI發布」。這款於9月8日正式上線的個人AI代理,運行於專屬雲端虛擬機,可自主執行發送郵件、預訂行程乃至出售汽車等任務,並具備7×24小時運行與夜間反思規劃能力。發布僅一週,Muse即超越ChatGPT登頂美國App Store免費榜,下載量突破8.3萬次。摩根大通隨即將Meta評級從「中性」上調至「增持」,目標價從640美元大幅調升至820美元,較當時收盤價隱含約27%上行空間。
然而,Muse的戰略意義遠不止於一款爆紅應用。摩根大通分析師Doug Anmuth指出,Meta已從單純的數位廣告公司,轉型為消費級自主代理與下一代前沿模型市場的領導者。高盛則將Muse視為消費AI競爭從「被動聊天機器人」向「自主代理」範式轉移的關鍵一步,強調競爭核心已轉向平台整合與生態分發能力,而非單純的模型品質。
更重要的是,Muse僅是Meta多重催化劑之一。雲業務方面,Meta正籌建代號「Meta Compute」的雲基礎設施部門,計劃對外出售AI算力與模型訪問權限,直接切入AWS與Azure主導的市場。自研芯片方面,代號「Iris」的AI芯片預計9月量產,目標在2027年將整體算力提升至14吉瓦,以降低對Nvidia的依賴並優化成本結構。廣告基本盤方面,AI驅動的Advantage+自動化投放產品年化營收運行率已突破750億美元,第二季度廣告收入同比增長27%至594億美元,為巨額AI投入提供了堅實的現金流支撐。
Muse的爆發驗證了Meta「個人超級智能」戰略的產品化能力,但真正的估值重構邏輯在於:當AI代理從概念走向數億用戶的日常使用,Meta同時握有分發渠道、算力基礎設施與廣告變現引擎三張牌。高盛維持買入評級與725美元目標價,並提示9月23日Connect大會可能帶來更多AI公告。市場的下一步關注點,將從「Muse有多少下載量」轉向「代理生態如何將數十億用戶的注意力與交易意圖轉化為可持續的訂閱與商務收入」。