
報新聞/編輯部
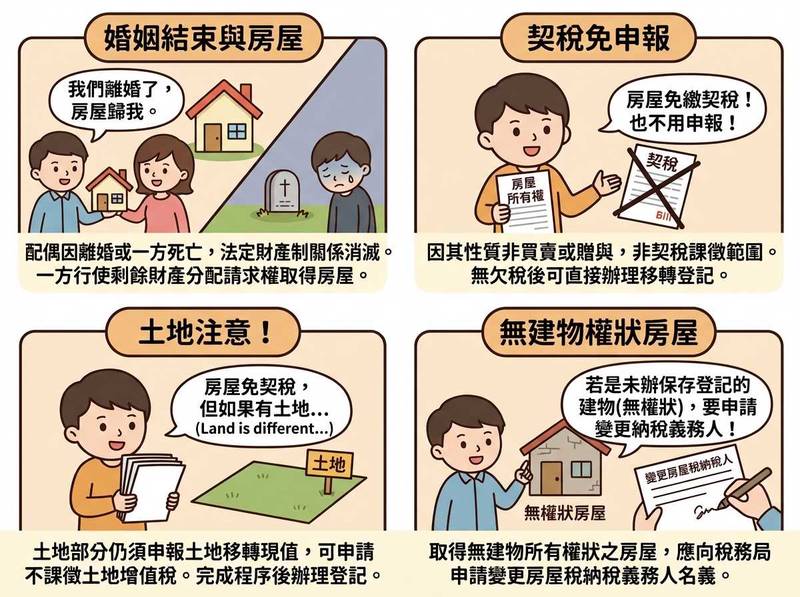
新竹縣政府稅務局表示,配偶因離婚或一方死亡等事由致法定財產制關係消滅,依法行使「剩餘財產差額分配請求權」而取得房屋,因其移轉性質與一般買賣、贈與等不同,非屬契稅課徵範圍,因此免辦理契稅申報,也無須繳納契稅。
該局進一步說明,依契稅條例第2條規定,不動產因買賣、承典、交換、贈與、分割或因占有而取得所有權者,應依法申報繳納契稅。然而,配偶行使剩餘財產差額分配請求權,係因婚姻關係終止或法定財產制關係消滅所產生的法定財產請求權,並非上述契稅課徵類型,因此取得房屋時不必申報契稅,經查明無欠繳房屋稅後,即可持相關證明文件向地政機關辦理所有權移轉登記。
該局特別提醒,房屋雖免申報契稅,但若同時取得土地,土地部分仍須向土地所在地之稅務稽徵機關申報土地移轉現值,並得申請不課徵土地增值稅,經完成相關程序後,再向地政機關辦理所有權移轉登記。此外,要特別注意的是,若取得屬於尚未辦理建物所有權第一次登記的房屋(即無建物所有權狀),則應向稅務局申請變更房屋稅納稅義務人名義。
如您有法令疑義問題,可利用官網查詢或撥打該局電話,將有專人為您服務。
新竹縣政府稅務局及所屬分局電話號碼如下:
單位名稱 電話
竹北總局 (03)5518141轉710至715、720至725
竹東分局 (03)5969663轉210及213至215